Tasso minimo e tasso massimo tra autonomia negoziale, trasparenza e vessatorietà: il diritto vivente da Cassazione, ABF e Corte di giustizia UE a settembre 2026
§1 — SOMMARIO
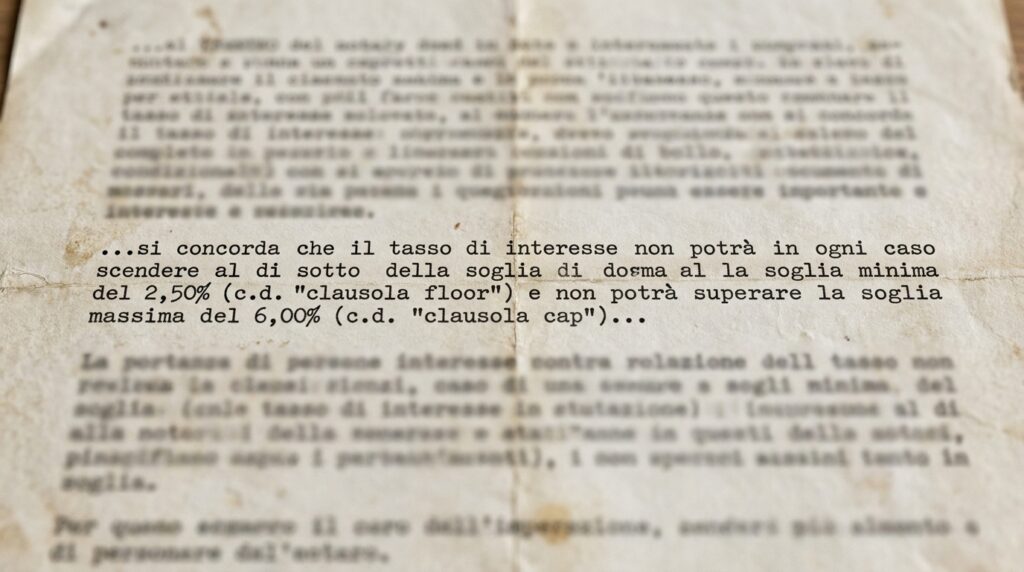
Il mutuo a tasso variabile è pensato per seguire il mercato: se l’Euribor (il tasso interbancario di riferimento, cioè il costo del denaro tra le banche europee) scende, scende anche la rata. Quasi sempre, però, il contratto limita questa oscillazione. La clausola floor fissa una soglia minima sotto la quale il tasso complessivo non può scendere, spesso coincidente con lo spread (la maggiorazione che remunera la banca). La clausola cap fissa invece un tetto massimo oltre il quale il tasso non può salire. Il floor protegge il finanziatore, il cap protegge il mutuatario.
Gli anni dell’Euribor negativo, indicativamente dal 2015 alla primavera del 2022, hanno alimentato il contenzioso: chi aveva un floor non ha beneficiato pienamente dei ribassi e molti mutuatari si chiedono se la clausola fosse valida e se possano recuperare quanto pagato in più. Oggi lo scenario è rovesciato. Con il rialzo di 0,25 punti dei tassi BCE deciso il 10 settembre 2026 e in vigore dal 16 settembre 2026 [§1], l’Euribor è tornato nettamente sopra lo zero: il floor pari allo spread, il più diffuso, non incide più, i floor a soglia numerica vanno verificati rata per rata e il cap torna a essere un elemento concreto di tutela.
Il diritto vivente ha raggiunto un punto di equilibrio abbastanza stabile. Il floor non è uno strumento derivato implicito; non compare nell’elenco tassativo dell’art. 1341, comma 2, c.c.; e, se formulato in modo chiaro e comprensibile, attiene al corrispettivo e sfugge al giudizio di vessatorietà per effetto dell’art. 34, comma 2, D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo). Restano tre linee di attacco: la trasparenza in concreto della clausola; la determinabilità del tasso ai sensi dell’art. 1346 c.c. e dell’art. 117 D.Lgs. 1° settembre 1993, n. 385 (TUB); e la tesi minoritaria, sostenuta dalla Corte d’Appello di Milano, secondo cui il floor privo di un cap compensativo crea uno squilibrio a danno del consumatore.
L’articolo ricostruisce la qualificazione dei due istituti, il quadro normativo, il contrasto sul floor senza cap, le fattispecie ricorrenti e i profili operativi: prova, calcolo, prescrizione e tutele stragiudiziali.
§2 — PRINCIPIO DI DIRITTO
L’enunciato delle Sezioni Unite
Il punto di partenza è Cass. civ., Sez. Un., 23 febbraio 2023, n. 5657, Pres. Curzio, Rel. Rossetti [§2]. La sentenza riguardava un leasing indicizzato a LIBOR e cambio, non un mutuo con floor; ma nella motivazione le Sezioni Unite hanno esaminato la tesi dottrinale secondo cui il tasso minimo pattuito dal cliente equivarrebbe alla vendita inconsapevole di un’opzione (option floor) e dunque a un derivato. La Corte l’ha qualificata come un puro artificio. Prevedere che, comunque fluttui l’indice, il debitore paghi almeno un saggio minimo è una clausola condizionale: l’evento condizionante è la discesa dell’indice sotto la soglia, l’evento condizionato è la misura del tasso. Un patto lecito ai sensi dell’art. 1353 c.c.
Il principio applicato al mutuo
La Prima Sezione ha applicato l’enunciato a un mutuo fondiario con floor al 3,25%: Cass. civ., Sez. I, ord. 28 gennaio 2025, n. 1942, Pres. Scoditti, Rel. Caiazzo [§3]. Il floor regola la misura degli interessi corrispettivi senza prevedere flussi finanziari a favore dell’una o dell’altra parte; non è un derivato implicito; e, se formulato in modo chiaro e comprensibile, è escluso dal vaglio di vessatorietà dall’art. 34, comma 2, Cod. cons.
Sul versante stragiudiziale ABF, Collegio di Coordinamento, decisione 4 aprile 2024, n. 4137, Pres. Maugeri, Rel. Lucchini Guastalla [§4] ha enunciato un principio di diritto coincidente: la clausola floor concorre a definire l’oggetto del contratto o l’adeguatezza del corrispettivo e sfugge al controllo di vessatorietà, purché chiara e comprensibile, anche in assenza di un cap speculare.
Il perimetro della massima
- La massima vale per il floor trasparente: non copre il floor oscuro, non pubblicizzato o inserito senza indicazione del valore.
- Non risolve il problema della determinabilità del tasso: un floor chiaro non salva un’indicizzazione indeterminata.
- Non impedisce l’esame dello squilibrio, se la clausola non supera il test di chiarezza o se si ritiene che non incida sul corrispettivo.
§3 — INQUADRAMENTO SISTEMATICO E TERMINOLOGICO
Come si forma il tasso variabile
Nel mutuo indicizzato il tasso nominale annuo (TAN, il tasso di interesse dichiarato in contratto, prima delle spese e degli effetti della capitalizzazione) è la somma algebrica di un parametro, di regola l’Euribor a uno, tre o sei mesi, e di uno spread. Se l’Euribor è negativo, la somma riduce il tasso sotto lo spread: con Euribor a -0,40% e spread all’1,50% il tasso applicato è 1,10%.
Floor, zero floor, cap e collar
- Floor (tasso minimo): soglia sotto cui il tasso non scende. Può essere un valore numerico (ad esempio 3,25%) o coincidere con lo spread.
- Zero floor: l’Euribor negativo è considerato pari a zero, sicché il tasso applicato è sempre almeno pari allo spread.
- Cap (tasso massimo): soglia sopra cui il tasso non sale, qualunque sia l’andamento dell’indice.
- Collar: combinazione di floor e cap, che racchiude il tasso in un corridoio.
Sul piano economico queste clausole ripartiscono tra le parti il rischio di oscillazione dei tassi. Il floor garantisce al mutuante una redditività minima, evitando di finanziare a condizioni antieconomiche se il costo del denaro crolla; il cap garantisce al mutuatario un limite alla rata nelle fasi di rialzo. Il problema giuridico nasce quando la protezione è unilaterale, cioè quando c’è il floor e manca il cap, o quando la sterilizzazione dell’Euribor negativo non è stata resa nota con chiarezza.
Il floor applicato ma non pattuito
Diverso è il caso della banca che applichi di fatto un tasso minimo non previsto in contratto. Con la Comunicazione della Banca d’Italia del 7 aprile 2016 sui parametri di indicizzazione dei finanziamenti con valori negativi [§5] l’Autorità ha chiesto agli intermediari uno scrupoloso rispetto della trasparenza e delle condizioni pattuite, astenendosi dall’applicare clausole di tasso minimo non pubblicizzate e non incluse nella documentazione contrattuale. Qui non si discute la validità del floor, ma l’inadempimento e la violazione dell’art. 117, commi 4 e 6, TUB.
§4 — QUADRO NORMATIVO DI RIFERIMENTO
Codice civile
- Art. 1322 c.c. (autonomia contrattuale) e art. 1353 c.c. (condizione): fondamento di liceità del tasso minimo come clausola condizionale.
- Art. 1284, comma 3, c.c. e art. 1346 c.c.: gli interessi ultralegali vanno determinati per iscritto e l’oggetto deve essere determinato o determinabile; per il tasso variabile serve un rinvio a parametri obiettivi e univoci.
- Art. 1341, comma 2, c.c.: elenco tassativo di clausole che richiedono specifica approvazione per iscritto; il floor non vi rientra.
- Artt. 1362, 1363 e 1370 c.c.: interpretazione del contratto, con prevalenza del significato meno sfavorevole a chi non ha predisposto la clausola oscura.
- Art. 1418 c.c. e art. 1419 c.c.: nullità e nullità parziale.
Testo unico bancario
L’art. 117, commi 4, 6 e 7, TUB impone che il contratto indichi il tasso e ogni altra condizione praticata, dichiara nulle le clausole di rinvio agli usi e quelle più sfavorevoli di quanto pubblicizzato, e prevede per tali nullità il tasso sostitutivo dei BOT annuali. L’art. 116 TUB disciplina la pubblicità e il foglio informativo. Per i mutui ipotecari ai consumatori valgono anche l’art. 120-septies TUB (diligenza, correttezza e trasparenza) e l’art. 120-novies TUB (obblighi precontrattuali, compreso il prospetto informativo europeo standardizzato, PIES).
Codice del consumo e direttiva 93/13/CEE
Gli artt. 33, 34, 35 e 36 Cod. cons. regolano squilibrio, esclusione dell’oggetto e del corrispettivo se chiari (art. 34, comma 2), forma chiara e comprensibile con prevalenza dell’interpretazione più favorevole al consumatore (art. 35) e nullità di protezione, parziale, rilevabile d’ufficio e operante a vantaggio del consumatore (art. 36, commi 1 e 3). Consumatore è la persona fisica che agisce per scopi estranei all’attività professionale (art. 3, comma 1, lett. a), Cod. cons.). Il riferimento europeo è l’art. 4, par. 2, Dir. 93/13/CEE del 5 aprile 1993.
Fonti di vigilanza e finanza
Il Provvedimento della Banca d’Italia del 29 luglio 2009, «Trasparenza delle operazioni e dei servizi bancari e finanziari. Correttezza delle relazioni tra intermediari e clienti» [§6] richiede che, per i mutui a tasso variabile o misto, il documento sulle informazioni generali indichi se il contratto contiene clausole cap o floor e ne illustri brevemente gli effetti per il consumatore. Quanto al D.Lgs. 24 febbraio 1998, n. 58 (TUF), le opzioni su tassi di interesse negoziate come contratti autonomi sono strumenti finanziari (art. 1, comma 2, TUF e Allegato I, Sezione C); il floor inserito nel mutuo no.
Novità normative verificate al 29 settembre 2026
Il D.Lgs. 31 dicembre 2025, n. 212 e il decreto CICR del 9 luglio 2026 [§7] attuano la Dir. UE 2023/2225 (CCD 2) e incidono sul Capo II TUB, cioè sul credito ai consumatori, con adeguamento degli operatori entro il 20 novembre 2026. I mutui garantiti da ipoteca su immobili residenziali restano nel Capo I-bis (artt. 120-quinquies e ss. TUB, in attuazione della Dir. 2014/17/UE). Dalla verifica condotta non risultano modifiche specifiche alle regole su floor e cap.
§5 — ANALISI DELLA FATTISPECIE: LA VALIDITÀ DEL FLOOR E DEL CAP
Il floor non è un derivato implicito
La tesi del derivato implicito sostiene che il mutuo con floor incorpori un’opzione venduta dal cliente alla banca, con applicazione del TUF e dei doveri informativi sui servizi di investimento. La giurisprudenza la respinge per tre ragioni: manca il patto di scambio di flussi finanziari a scadenze prefissate; non c’è trasferimento di rischio come causa del contratto, ma remunerazione del capitale; la causa resta quella del finanziamento. Così App. Venezia, Sez. I, 14 agosto 2025, n. 2703 [§8], che aggiunge un argomento subordinato: anche se il TUF si applicasse, la violazione dei doveri informativi darebbe luogo a responsabilità, non a nullità del contratto.
Il floor e la determinabilità del tasso
Un floor chiaro non sana un’indicizzazione indeterminata. Cass. civ., Sez. II, ord. 11 giugno 2026, n. 19348, Pres. Falaschi, Rel. De Giorgio [§9] ha cassato con rinvio la sentenza d’appello che aveva liquidato come inconsistente la censura sull’omessa indicazione della base giornaliera di rilevazione dell’Euribor e della day count convention (il criterio di conteggio dei giorni, 360 o 365, che incide sul risultato del calcolo). La stessa pronuncia ha invece respinto la doglianza sul TAN non indicato numericamente, ritenuto determinabile per relationem quando il contratto e i suoi allegati offrono elementi sufficienti. Se l’indicizzazione è nulla, il tasso sostitutivo è quello dell’art. 117, comma 7, lett. a), TUB (per il tema, tracce n. 13 e n. 15).
In Cass. civ., Sez. I, ord. 28 gennaio 2025, n. 1942, Pres. Scoditti, Rel. Caiazzo, l’indeterminatezza è stata esclusa perché non vi era incertezza su quando si applicasse il tasso ancorato all’Euribor a tre mesi e quando il tasso minimo.
Il floor e la doppia firma
Il floor non rientra nell’elenco tassativo dell’art. 1341, comma 2, c.c. e non richiede approvazione specifica per iscritto. Per il mutuo fondiario per atto pubblico la giurisprudenza di merito aggiunge che la stipula notarile esclude di per sé l’applicabilità degli artt. 1341 e 1342 c.c., come ricordato dal Collegio di Coordinamento ABF con richiamo a App. Catania, Sez. I, 13 luglio 2022, n. 1476 [§10].
Il floor e l’usura
Il tasso minimo va confrontato con il tasso soglia del trimestre in cui la clausola è stata pattuita (art. 644 c.p.; L. 7 marzo 1996, n. 108; art. 1815, comma 2, c.c.), calcolato sul TEG secondo le Istruzioni della Banca d’Italia (per il tema, tracce n. 11 e n. 12). A titolo di riferimento, per i mutui ipotecari a tasso variabile il TEGM del trimestre luglio-settembre 2026 è di circa 4,07% e il tasso soglia, ottenuto con la formula dell’art. 2, comma 4, L. 108/1996 (TEGM aumentato di un quarto più quattro punti), è di circa 9,09% [§11]. In Cass. civ., Sez. I, ord. 28 gennaio 2025, n. 1942, Pres. Scoditti, Rel. Caiazzo, l’usura è stata esclusa perché il tasso corrispettivo era inferiore alla soglia.
Il cap
Il cap inserito nel mutuo è una clausola a favore del mutuatario e non è un derivato per le stesse ragioni del floor. Diverso è il cap acquistato con un contratto autonomo, dietro pagamento di un premio, per coprirsi dal rialzo dei tassi: è un’opzione su tassi di interesse, strumento finanziario a tutti gli effetti, con gli obblighi informativi e di adeguatezza previsti dal TUF. Nel mutuo il cap concorre alla determinazione del tasso: se la banca non lo applica commette un inadempimento e l’eccedenza è ripetibile. Nessuna norma impone che il floor sia bilanciato da un cap.
§6 — TRASPARENZA E SQUILIBRIO: IL FLOOR SENZA CAP
Il perimetro dell’art. 34, comma 2, Cod. cons.
Il cuore della discussione è la portata dell’esclusione. La Corte di giustizia interpreta in senso restrittivo la nozione di oggetto principale del contratto: vi rientrano soltanto le clausole che fissano le prestazioni essenziali e lo caratterizzano, mentre le clausole accessorie restano sindacabili (CGUE, Quarta Sezione, 30 aprile 2014, C-26/13, Kásler e Káslerné Rábai [§12]). Sul floor la Corte non si è pronunciata ex professo: nelle cause spagnole sulle clausole di tasso minimo ha rimesso al giudice del rinvio la verifica se la clausola fissasse una prestazione essenziale (CGUE, Grande Sezione, 21 dicembre 2016, cause riunite C-154/15, C-307/15 e C-308/15, Gutiérrez Naranjo, Pres. Lenaerts, Rel. Levits [§13]).
Le due letture
La lettura prevalente vede nel floor la misura minima di un elemento essenziale, il tasso di interesse: rientra nel corrispettivo ed è sindacabile solo se non chiaro e comprensibile. È la posizione di ABF, Collegio di Coordinamento, decisione 4 aprile 2024, n. 4137, Pres. Maugeri, Rel. Lucchini Guastalla, che l’ha ritenuta preferibile anche in assenza di un cap.
La lettura opposta è quella della Corte d’Appello di Milano (App. Milano, 6 settembre 2022, n. 2836, e App. Milano, 17 febbraio 2023, n. 558 [§14]): il floor è accessorio, perché il mutuo si conclude anche senza tasso minimo, e quindi è sindacabile. Se non è compensato da un cap o da una riduzione dello spread evidenziata in contratto, produce uno squilibrio normativo ai sensi dell’art. 33, comma 1, Cod. cons. L’ABF ha definito questa giurisprudenza minoritaria e isolata.
Che cosa cambia se il cap c’è
Il criterio milanese ha trovato applicazione in senso favorevole al finanziatore quando il cap era presente: Trib. Pordenone, 27 agosto 2024, n. 520 [§15] ha escluso lo squilibrio proprio perché il contratto conteneva un cap a favore del mutuatario, precisando che a rilevare è lo squilibrio normativo e non la convenienza economica, che il giudice non può sindacare.
La trasparenza come terreno decisivo
La chiarezza richiesta dalla Corte di giustizia è sostanziale, non solo formale e grammaticale: il consumatore deve poter valutare le conseguenze economiche della clausola (CGUE, Quarta Sezione, 30 aprile 2014, C-26/13, Kásler e Káslerné Rábai). Le decisioni che hanno salvato il floor condividono alcuni indici: la soglia indicata numericamente o con formula univoca, la collocazione in calce alla determinazione analitica del tasso, la coerenza con il PIES o il documento sulle informazioni generali, l’indicazione del tasso iniziale effettivamente applicato. Per il mutuatario non consumatore contano solo determinabilità, buona fede e chiarezza: Trib. Lodi, 22 gennaio 2026, n. 16 [§16] ha considerato l’assenza del cap una scelta negoziale, con floor al 5,25% chiaramente indicato.
Gli effetti della nullità
Se il floor è dichiarato vessatorio, opera l’art. 36 Cod. cons.: nullità parziale di protezione, con contratto valido per il resto. Il tasso si ricalcola senza il minimo, con la somma algebrica tra Euribor e spread, e l’eccedenza pagata è ripetibile ai sensi dell’art. 2033 c.c. La Corte di giustizia ha escluso che la restituzione possa essere limitata alle somme pagate dopo la sentenza che accerta l’abusività (CGUE, Grande Sezione, 21 dicembre 2016, cause riunite C-154/15, C-307/15 e C-308/15, Gutiérrez Naranjo, Pres. Lenaerts, Rel. Levits). La nullità è imprescrittibile, ma la ripetizione soggiace alla prescrizione decennale (art. 2946 c.c.).
§7 — DIRITTO VIVENTE: LA GIURISPRUDENZA RECENTE
Il quadro giurisprudenziale si ordina su tre livelli. Le Sezioni Unite e la Prima Sezione hanno chiuso la questione del derivato implicito e della vessatorietà del floor trasparente. L’ABF ha adottato la stessa linea con il Collegio di Coordinamento, nel 2024. La Corte di giustizia offre i criteri per leggere l’esclusione dell’oggetto principale e per la restituzione. Il contrasto residuo riguarda soltanto il floor senza cap nei contratti con consumatori, dove la giurisprudenza di merito si è divisa; la Seconda Sezione, con l’ordinanza del 2026, ha riportato l’attenzione sulla determinabilità dell’indicizzazione. Le pronunce sono riepilogate nella tabella seguente.
| Organo | Data | N. | Principio affermato | Esito |
|---|---|---|---|---|
| Cass. civ., Sez. Un. (Pres. Curzio, Rel. Rossetti) | 23 febbraio 2023 | 5657 | La tesi dell’option floor è un artificio: il tasso minimo è clausola condizionale lecita (art. 1353 c.c.), non derivato | Sentenza impugnata cassata |
| Cass. civ., Sez. I, ord. (Pres. Scoditti, Rel. Caiazzo) | 28 gennaio 2025 | 1942 | Floor in mutuo fondiario (3,25%): non derivato, non usurario, escluso dalla vessatorietà se chiaro (art. 34, comma 2, Cod. cons.) | Ricorso inammissibile |
| Cass. civ., Sez. II, ord. (Pres. Falaschi, Rel. De Giorgio) | 11 giugno 2026 | 19348 | Tasso variabile: parametro, spazio temporale e divisore; TAN determinabile per relationem; motivazione apparente sulla day count convention | Cassata con rinvio |
| ABF, Collegio di Coordinamento (Pres. Maugeri, Rel. Lucchini Guastalla) | 4 aprile 2024 | 4137 | Floor attiene all’oggetto o al corrispettivo: escluso dal vaglio di vessatorietà se chiaro, anche senza cap | Ricorso rigettato |
| CGUE, Grande Sezione (Pres. Lenaerts, Rel. Levits) | 21 dicembre 2016 | C-154/15, C-307/15, C-308/15 | Il giudice verifica se la clausola di tasso minimo fissa una prestazione essenziale; vietato limitare nel tempo gli effetti restitutori | Interpretazione art. 6, par. 1, Dir. 93/13/CEE |
| CGUE, Quarta Sezione | 30 aprile 2014 | C-26/13 | Nozione restrittiva di oggetto principale; clausole accessorie sindacabili; trasparenza sostanziale | Interpretazione artt. 4, par. 2, e 6, par. 1, Dir. 93/13/CEE |
| App. Milano | 6 settembre 2022 | 2836 | Floor senza cap né riduzione dello spread: squilibrio normativo (art. 33, comma 1, Cod. cons.) | Vessatorietà affermata |
| App. Milano | 17 febbraio 2023 | 558 | Conferma dell’orientamento del 2022 | Vessatorietà affermata |
| Trib. Pordenone | 27 agosto 2024 | 520 | Floor accompagnato da cap: nessuno squilibrio normativo; la convenienza economica non è sindacabile | Vessatorietà esclusa |
| App. Venezia, Sez. I | 14 agosto 2025 | 2703 | Mutuatario non consumatore: floor non è derivato, non rientra negli artt. 1341 e 1342 c.c.; nessuna norma impone il cap | Validità confermata |
| Trib. Lodi | 22 gennaio 2026 | 16 | Non consumatore; floor al 5,25% chiaro: l’assenza del cap è scelta negoziale | Clausola ritenuta valida |
§8 — FATTISPECIE CONCRETE
Le ipotesi seguenti sono ricorrenti nella prassi e non riproducono casi individuali.
- Floor presente nel foglio informativo ma non nel contratto. Il tasso minimo non pattuito non è applicabile: gli interessi ultralegali richiedono la determinazione per iscritto (art. 1284, comma 3, c.c.) e il contratto deve indicare tasso e condizioni (art. 117, comma 4, TUB). Se la banca lo ha applicato, l’eccedenza è ripetibile.
- Zero floor formulato come regola di sterilizzazione dell’Euribor negativo, senza indicazione del valore né esempio. È un floor a tutti gli effetti: la sua tenuta dipende dalla chiarezza. Se compare solo in un allegato o in un rinvio poco leggibile, cresce il rischio di violazione della trasparenza.
- Floor pari allo spread, senza cap, nel mutuo fondiario di un consumatore. È la situazione decisa dal Collegio di Coordinamento ABF: ricorso rigettato, perché la clausola era chiara e attinente al corrispettivo.
- Floor accompagnato da cap. Secondo Trib. Pordenone, 27 agosto 2024, n. 520, manca lo squilibrio normativo. Per il mutuatario diventa decisivo verificare che il cap sia applicato quando l’Euribor sale.
- Mutuatario non consumatore, società o fideiussore. Il Codice del consumo non si applica: restano l’art. 1341, comma 2, c.c., la determinabilità e la buona fede. Così App. Venezia, Sez. I, 14 agosto 2025, n. 2703.
§9 — PERCORSO MOTIVAZIONALE DEI GIUDICI
Le decisioni esaminate seguono un ordine logico costante, che consente di stimare il rischio del singolo caso. Il giudice verifica anzitutto se il tasso è determinabile; poi se il floor è un derivato; poi se il mutuatario è consumatore; infine se la clausola è chiara e, solo in subordine, se produce squilibrio. Lo schema seguente riassume il percorso.
Flowchart decisionale · Mutui a tasso variabile
Il percorso del giudice davanti a una clausola floor
Il tasso è determinabile e pattuito per iscritto?
Il floor è una clausola condizionale lecita e non un derivato implicito?
Il mutuatario è consumatore?
La clausola è chiara e comprensibile (art. 34, comma 2, Cod. cons.)?
Il floor è compensato da un cap o da uno spread ridotto, evidenziati in contratto?
Schema semplificato a fini divulgativi: l’esito dipende dal testo della clausola e dalla documentazione precontrattuale.
Dove si vince: quando la clausola non è stata pattuita, non è chiara, o l’indicizzazione è indeterminata. Dove si perde: quando il floor è indicato numericamente, illustrato nei documenti informativi e collocato in modo riconoscibile. Il terreno realmente aperto è il floor senza cap per il consumatore, con la lettura milanese ancora minoritaria.
§10 — CONSIGLI OPERATIVI
- Ricostruire la documentazione: contratto, foglio informativo, PIES o documento sulle informazioni generali, piano di ammortamento, comunicazioni di variazione del tasso e certificazioni delle rate.
- Leggere la clausola: dove è collocata, se indica il valore o solo la regola («non inferiore allo spread»), se distingue preammortamento e ammortamento, se è richiamata nel PIES, se esiste un cap.
- Qualificare il mutuatario. Il consumatore ha a disposizione il controllo di vessatorietà e di trasparenza; l’impresa e il fideiussore solo determinabilità, buona fede e chiarezza.
- Individuare i periodi in cui il floor ha inciso, indicativamente dal 2015 alla primavera del 2022, confrontando l’Euribor contrattuale (durata e data di rilevazione) con il tasso effettivamente applicato.
- Quantificare con una perizia econometrica o, in giudizio, con la CTU: ricalcolo senza floor, differenza per ciascuna rata, interessi. Tenere distinti i profili del floor, dell’indeterminatezza e della day count convention.
- Presidiare la prescrizione decennale (art. 2946 c.c.): secondo l’impostazione prevalente decorre dal pagamento di ciascuna rata, sicché i pagamenti anteriori alla fine di settembre 2016 sono in linea di principio prescritti, salvo atti interruttivi (art. 2943 c.c.). Una diffida scritta tempestiva conserva le rate più recenti.
- Scegliere la sede. Reclamo all’intermediario e ricorso all’ABF per il consumatore, con la consapevolezza che il Collegio di Coordinamento rigetta le contestazioni sul floor chiaro; il giudice ordinario per indeterminatezza, valore della causa e domande complesse.
- Verificare il cap quando le rate vengono riviste dopo il rialzo dei tassi: se il contratto lo prevede, la banca deve applicarlo. L’onere di provare pagamenti e indebito spetta a chi agisce (art. 2697 c.c.).
- Valutare rischi e costi: l’orientamento è sfavorevole a chi fondi la domanda sulla sola vessatorietà del floor trasparente. Il caso è più solido quando concorrono difetto di trasparenza o indeterminatezza.
§11 — CONSIDERAZIONI CONCLUSIVE
La clausola floor è oggi, nel diritto vivente, una clausola lecita: non è un derivato, non è vessatoria per la sola assenza di un cap secondo l’orientamento dominante e sfugge al controllo di vessatorietà se chiara e comprensibile. La tutela del mutuatario si è spostata dalla qualificazione della clausola alla sua trasparenza concreta e alla determinabilità del tasso, dove la giurisprudenza continua a offrire margini reali, come mostra l’ordinanza della Seconda Sezione del 2026.
Il contrasto sul floor senza cap non è chiuso, ma il peso delle decisioni di legittimità e dell’ABF consiglia prudenza. Per chi ha un mutuo stipulato negli anni dell’Euribor negativo, la prima verifica è documentale e temporale: che cosa dice esattamente la clausola, quale è stata la sua incidenza, quali pagamenti sono ancora recuperabili. Per chi ha un mutuo in corso, il rialzo dei tassi di settembre 2026 rende più utile controllare se esista un cap e come viene applicato.
In entrambi i casi la soluzione passa da un esame del contratto e delle rate, non da formule generali: la tutela dipende dalle parole della clausola e dalla documentazione che l’ha accompagnata. Le indicazioni di questo articolo hanno finalità informativa e non sostituiscono una valutazione del caso concreto.
§12 — NOTE E FONTI
[§1] Comunicato BCE «Monetary policy decisions» del 10 settembre 2026: aumento di 25 punti base dei tre tassi di riferimento (depositi 2,50%; operazioni di rifinanziamento principali 2,65%; rifinanziamento marginale 2,90%), con effetto dal 16 settembre 2026. Precedente rialzo l’11 giugno 2026. Testo su www.ecb.europa.eu.
[§2] Cass. civ., Sez. Un., 23 febbraio 2023, n. 5657, Pres. Curzio, Rel. Rossetti, par. 5.6.3 della motivazione: leasing indicizzato a LIBOR e tasso di cambio; escluse l’immeritevolezza e la natura di derivato implicito.
[§3] Cass. civ., Sez. I, ord. 28 gennaio 2025, n. 1942, Pres. Scoditti, Rel. Caiazzo: mutuo fondiario, floor al 3,25%, ricorso di mutuatario e fideiussore dichiarato inammissibile; la Corte richiama Cass. civ., Sez. Un., 23 febbraio 2023, n. 5657, Pres. Curzio, Rel. Rossetti.
[§4] ABF, Collegio di Coordinamento, decisione 4 aprile 2024, n. 4137, Pres. Maugeri, Rel. Lucchini Guastalla (seduta del 4 marzo 2024), su rimessione di un Collegio territoriale: mutuo fondiario del 2017 con tasso non inferiore allo spread del 2,50%. Testo su www.arbitrobancariofinanziario.it.
[§5] Comunicazione della Banca d’Italia del 7 aprile 2016 sui parametri di indicizzazione dei finanziamenti con valori negativi, richiamata da ABF, Collegio di Coordinamento, decisione 4 aprile 2024, n. 4137, Pres. Maugeri, Rel. Lucchini Guastalla.
[§6] Provvedimento della Banca d’Italia del 29 luglio 2009, «Trasparenza delle operazioni e dei servizi bancari e finanziari. Correttezza delle relazioni tra intermediari e clienti», Sezione VI-bis (Credito immobiliare ai consumatori), § 5.2.1, lett. e), nota 1.
[§7] D.Lgs. 31 dicembre 2025, n. 212 (recepimento della Dir. UE 2023/2225, CCD 2); decreto CICR del 9 luglio 2026, pubblicato nella G.U. n. 189 del 17 agosto 2026, che modifica il D.M. 3 febbraio 2011; adeguamento degli operatori entro il 20 novembre 2026 o, se successivo, entro novanta giorni dall’entrata in vigore delle disposizioni attuative della Banca d’Italia.
[§8] App. Venezia, Sez. I, 14 agosto 2025, n. 2703: floor pari allo spread in un mutuo con tasso Euribor 3 mesi più 4%, senza cap; appellante non consumatore.
[§9] Cass. civ., Sez. II, ord. 11 giugno 2026, n. 19348, Pres. Falaschi, Rel. De Giorgio: cassazione con rinvio alla Corte d’Appello di Milano, in diversa composizione, per la censura sulla base giornaliera di rilevazione dell’Euribor e sulla day count convention.
[§10] App. Catania, Sez. I, 13 luglio 2022, n. 1476, richiamata dal Collegio di Coordinamento ABF in ordine all’inapplicabilità degli artt. 1341 e 1342 c.c. al mutuo fondiario stipulato per atto pubblico.
[§11] Decreto MEF prot. n. 31747 del 23 giugno 2026, pubblicato nella G.U. n. 149 del 30 giugno 2026, per il trimestre luglio-settembre 2026 (TEGM dei mutui ipotecari a tasso variabile pari a circa 4,07%). Il decreto per il trimestre ottobre-dicembre 2026 è stato reso noto dal MEF il 28 settembre 2026. Metodologia: Banca d’Italia, «Istruzioni per la rilevazione dei tassi effettivi globali medi ai sensi della legge sull’usura» (luglio 2016).
[§12] CGUE, Quarta Sezione, 30 aprile 2014, C-26/13, Kásler e Káslerné Rábai: contratto di mutuo in valuta estera; interpretazione degli artt. 4, par. 2, e 6, par. 1, Dir. 93/13/CEE.
[§13] CGUE, Grande Sezione, 21 dicembre 2016, cause riunite C-154/15, C-307/15 e C-308/15, Gutiérrez Naranjo, Pres. Lenaerts, Rel. Levits: clausole di tasso minimo (cláusulas suelo) nei mutui ipotecari spagnoli.
[§14] App. Milano, 6 settembre 2022, n. 2836, e App. Milano, 17 febbraio 2023, n. 558, richiamate e giudicate isolate da ABF, Collegio di Coordinamento, decisione 4 aprile 2024, n. 4137, Pres. Maugeri, Rel. Lucchini Guastalla.
[§15] Trib. Pordenone, 27 agosto 2024, n. 520: mutuo con floor e cap, mutuatario consumatore.
[§16] Trib. Lodi, 22 gennaio 2026, n. 16: mutuatario non consumatore, floor al 5,25% indicato in modo chiaro nel contratto.