Contatto sociale qualificato, decorrenza del termine decennale e parametri di valore: la tutela di chi ha comprato diamanti IDB e DPI allo sportello
Nota di trasparenza · IA
Articolo elaborato con il supporto di sistemi di intelligenza artificiale e pubblicato dopo la revisione e l’approvazione di un avvocato dello Studio. Responsabilità editoriale: Avv. Antonio Baldari, Studio Legale Baldari & Colella. Il contenuto ha finalità informativa e non costituisce parere legale. Leggi la dichiarazione completa
§1 — INTRODUZIONE
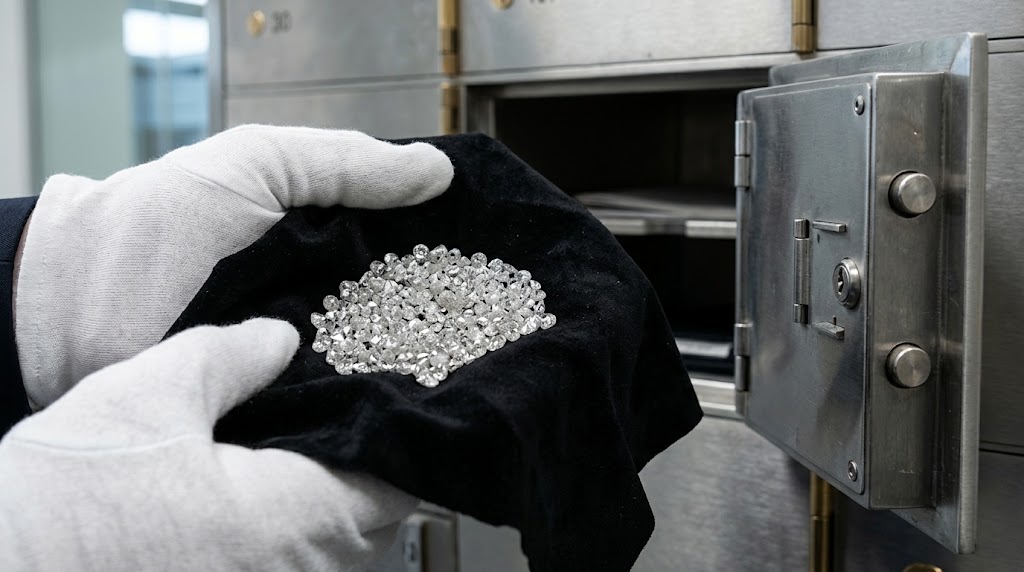
Per anni, e fino al 2016, nelle filiali di diversi istituti di credito è stata proposta ai risparmiatori una forma di investimento insolita per una banca: l’acquisto di «diamanti da investimento», presentati come bene rifugio, di valore in costante crescita e di facile rivendita. Le pietre non erano vendute dalla banca, ma da società specializzate, in particolare Intermarket Diamond Business S.p.A. (IDB) e Diamond Private Investment S.p.A. (DPI). Lo sportello metteva a disposizione locali, modulistica e materiale informativo, riceveva l’ordine, disponeva l’addebito sul conto e incassava una commissione.
Il quadro è mutato nel 2017, quando l’Autorità garante della concorrenza e del mercato (AGCM) ha accertato che le «quotazioni» pubblicate sui quotidiani economici erano in realtà il listino di vendita della società venditrice, e nel gennaio 2019, quando IDB è stata dichiarata fallita. Molti risparmiatori hanno scoperto di possedere pietre il cui valore di mercato era una frazione del prezzo pagato e di non avere più una controparte cui rivenderle.
Da allora la domanda che occupa i tribunali è se, e a quali condizioni, la banca debba rispondere del danno pur non essendo parte del contratto di compravendita. Le risposte dei giudici di merito si sono orientate nel senso della responsabilità, ma restano aperti tre punti decisivi per chi intenda agire: la qualificazione dell’operazione, il termine di prescrizione con il suo momento di decorrenza, e la prova del valore reale delle pietre, da cui dipende l’ammontare del risarcimento.
Questo contributo ripercorre il tema nell’ordine in cui il problema si pone in concreto: gli accertamenti delle Autorità, la qualificazione giuridica, il fondamento della responsabilità della banca, la prescrizione, la quantificazione del danno, la sinossi delle pronunce e gli accorgimenti operativi. Dalle verifiche condotte, l’unica pronuncia di legittimità reperita sulla vendita di diamanti in banca ha definito il giudizio in rito, senza decidere nel merito la responsabilità dell’istituto: il diritto vivente è, per ora, quello dei giudici di merito.
§2 — LA VICENDA E GLI ACCERTAMENTI DELLE AUTORITÀ
Come funzionava la vendita
Il meccanismo, ricostruito dall’AGCM e dai giudici civili, era lineare. La banca stipulava con la società venditrice una convenzione di «segnalazione» o «collaborazione», che le imponeva di mettere a disposizione il materiale divulgativo e le assicurava un compenso proporzionale agli ordini. Il cliente incontrava in filiale l’incaricato della venditrice, sottoscriveva la proposta di acquisto e pagava con addebito sul proprio conto. Il prezzo era presentato come «quotazione» di mercato, ma era il listino della venditrice, pubblicato sui quotidiani economici; la rivendita era prospettata come agevole, mentre l’unico canale era la venditrice stessa, senza obbligo di riacquisto.
L’AGCM e i giudici amministrativi
Con provvedimento del 30 ottobre 2017 (procedimenti PS10677 e PS10678, adunanza del 20 settembre 2017) l’AGCM ha qualificato la condotta come pratica commerciale scorretta ai sensi degli artt. 20, 21 e 22 D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo) [§1]. Dall’istruttoria, richiamata da Trib. Monza, Sez. I civ., 26 marzo 2025, n. 624, Giud. Buratti, risulta che commissioni bancarie e margini della venditrice assorbivano quasi il 50% del prezzo, con uno scarto medio del 30% rispetto ai valori internazionali di riferimento, crescente tra il 2012 e il 2016.
Il TAR Lazio, Sez. I, 14 novembre 2018, n. 10967 ha respinto il ricorso di Banco BPM. Il Consiglio di Stato, Sez. VI, 11 marzo 2021, n. 2081, Pres. f.f. Pannone, Est. Lamberti, ha confermato che la banca «non ha svolto il ruolo di mero segnalatore» e che la competenza sanzionatoria spettava all’AGCM ai sensi dell’art. 27, comma 1-bis, D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo), trattandosi di intermediazione nella vendita di un bene, estranea all’ambito regolato; ha però ridotto del 30% la sanzione di 3.350.000 euro per ragioni di proporzionalità rispetto a quella, di gran lunga inferiore, inflitta alla venditrice. Il pregiudizio patrimoniale dei consumatori è stato rimesso, se del caso, «in altre sedi».
Consob e Banca d’Italia
La Consob, con il Flash News del 2 febbraio 2017, «Attenzione alla compravendita di diamanti attraverso sportelli bancari» [§2], ha ricordato che la disciplina dei servizi di investimento non è di per sé applicabile alla vendita di diamanti o di altri beni materiali, nemmeno quando avvenga tramite il canale bancario. Il comunicato della Banca d’Italia del 14 marzo 2018 «Operazioni di compravendita di diamanti effettuate attraverso gli sportelli bancari» ha aggiunto che, anche quando offrono servizi privi di natura bancaria o finanziaria, le banche devono assicurare «adeguate verifiche sulla congruità dei prezzi» e «la massima trasparenza informativa» su commissioni applicate, effettivo valore commerciale e possibilità di rivendita.
Fallimento della venditrice e profili penali
IDB è stata dichiarata fallita dal Trib. Milano, sent. n. 43/2019 (decisione del 10 gennaio 2019, deposito del 15 gennaio 2019). Sul piano penale, secondo la comunicazione della Curatela ai creditori, la Corte d’appello di Milano, sentenza 25 febbraio 2026 (depositata il 10 aprile 2026), n. 1450, ha disposto la confisca dei beni della società fallita, riformando il dissequestro disposto in primo grado; la Curatela ha annunciato ricorso per cassazione e, fino al suo esito, non sono possibili riparti [§3].
§3 — BENE REALE O PRODOTTO FINANZIARIO: LA QUALIFICAZIONE CHE DECIDE LE TUTELE
Perché la qualificazione conta
Se il diamante è un «prodotto finanziario» ai sensi dell’art. 1, comma 1, lett. u), D.Lgs. 24 febbraio 1998, n. 58 (TUF), la banca che lo colloca soggiace alla disciplina dei servizi di investimento: deve comportarsi con diligenza, correttezza e trasparenza e acquisire le informazioni necessarie dai clienti (art. 21, comma 1, lett. a) e b), D.Lgs. 24 febbraio 1998, n. 58 (TUF)) e risponde con onere della prova invertito, dovendo dimostrare di aver agito con la specifica diligenza richiesta (art. 23, comma 6, D.Lgs. 24 febbraio 1998, n. 58 (TUF)). Se il diamante è un bene materiale, queste norme non si applicano e la tutela passa dal diritto comune e dalla disciplina delle pratiche commerciali scorrette.
La tesi del bene reale
È la lettura della Comunicazione Consob n. 97006082 del 10 luglio 1997, secondo cui non rientrano nella nozione di prodotto finanziario le operazioni di acquisto di beni «essenzialmente dirette a procurare all’investitore il godimento del bene» [§4], accolta da Cons. Stato, Sez. VI, 11 marzo 2021, n. 2081 e dal comunicato della Banca d’Italia del 14 marzo 2018. La segue Trib. Verona, Sez. III civ., ord. 9 febbraio 2026 (R.G. n. 7353/2022), Giud. Vaccari, che richiama Cass. civ., Sez. II, 5 febbraio 2013, n. 2736: l’investimento è finanziario quando l’atteso incremento del capitale e il rischio sono intrinseci all’operazione; la vendita di oggetti preziosi non lo diventa per il solo intento di accrescere il patrimonio, salvo che sia collegato un contratto che riconosca opzioni all’acquirente.
La tesi del prodotto finanziario
Trib. Monza, 26 marzo 2025, n. 624 ha ritenuto invece che le pietre fossero proposte come «bene rifugio», con rendiconti che riportavano capitale investito, valore attuale e rendimento, e con un sistema di ricollocamento e di quotazioni periodiche «secondo le dinamiche tipiche dei mercati finanziari»: l’operazione integrava un investimento di natura finanziaria, con responsabilità contrattuale della banca anche ai sensi dell’art. 1856 c.c. La Consob, nella Comunicazione n. 13038246 del 6 maggio 2013, aveva del resto chiarito che la vendita di un bene materiale può assumere i caratteri dell’offerta di un prodotto finanziario in presenza di promesse di rendimento, obblighi di riacquisto o vincoli al godimento del bene.
Che cosa cambia in concreto
La qualificazione incide soprattutto sull’onere della prova e sulla prescrizione, meno sul risultato: anche Trib. Verona, 9 febbraio 2026, che esclude la disciplina dei servizi di investimento, condanna la banca. La prassi difensiva più prudente propone perciò le domande in via gradata, senza legare l’esito a una sola qualificazione.
§4 — LA RESPONSABILITÀ DELL’ISTITUTO
La difesa del «mero segnalatore»
La difesa tipica della banca è nota: non sarebbe parte del contratto di vendita; si sarebbe limitata a segnalare il nominativo e a consegnare il materiale predisposto da IDB. I giudici hanno guardato alla sostanza. Trib. Verona, 9 febbraio 2026 ha valorizzato la provvigione, definita «interessante» in una circolare interna del 30 giugno 2003 che indicava di «proporre» i diamanti alla clientela; Trib. Monza, 26 marzo 2025, n. 624 ha aggiunto che la clausola di esonero dell’accordo tra banca e venditrice «non ha rilevanza esterna, vincolando unicamente le parti negoziali».
Un precedente di legittimità, ma in rito
L’unica pronuncia di legittimità reperita, l’ordinanza Cass. civ., Sez. I, 25 gennaio 2025, n. 1840, Pres. Falabella, Rel. Catallozzi, riguarda un caso in cui la banca aveva prevalso in appello: secondo l’ordinanza, la Corte d’appello di Bologna, 6 ottobre 2020, n. 2634, aveva escluso l’applicazione del D.Lgs. 24 febbraio 1998, n. 58 (TUF), non venendo in rilievo un prodotto finanziario, e ritenuto la banca estranea al rapporto tra clienti e IDB, perché la documentazione recava il nome e il logo della sola IDB, senza «contributo in termini causali da parte della banca». Il giudice di legittimità non ha deciso su questi punti: ha dichiarato il ricorso inammissibile per mancanza di una chiara esposizione dei fatti (art. 366, comma 1, n. 3, c.p.c.) e perché i ricorrenti, limitandosi a lamentare la mancata valutazione dei documenti prodotti, non avevano aggredito la ratio decidendi dell’estraneità della banca.
L’ordinanza non afferma che la banca sia estranea alla vendita e non contraddice le decisioni di merito di segno opposto, esaminate più avanti. Ne emerge però un rischio processuale: occorre allegare in modo specifico il ruolo della banca nella singola operazione e, se il rigetto si fonda sull’estraneità dell’istituto, censurare quella ragione in modo puntuale, senza affidarsi al solo richiamo del provvedimento dell’AGCM e di orientamenti giurisprudenziali, che nel caso deciso il giudice d’appello aveva giudicato «non pertinenti».
Il fondamento: contatto sociale qualificato e attività connessa
Il fondamento prevalente è il «contatto sociale qualificato»: il rapporto di fiducia con il cliente, che si rivolge alla propria banca anche per valutare forme alternative di impiego del risparmio, genera obblighi di informazione e di protezione pur in assenza di un contratto specifico. La norma di riferimento è l’art. 1173 c.c., letto con gli artt. 1175 e 1375 c.c. su correttezza e buona fede. Trib. Verona, 9 febbraio 2026 richiama sul punto Cass. civ., Sez. Un., 26 giugno 2007, n. 14712, sul fondamento della responsabilità della banca negoziatrice di un assegno non trasferibile pagato a persona diversa dal beneficiario. Sul piano degli effetti si applica il regime dell’inadempimento (art. 1218 c.c.), con onere della banca di provare l’esatto adempimento.
Lo stesso provvedimento individua una base contrattuale nella natura di attività connessa a quella bancaria: la vendita di beni preziosi rientra tra le attività accessorie che consentono di sviluppare l’attività esercitata (art. 8, comma 3, D.M. Tesoro 6 luglio 1994).
Quali obblighi sono stati violati
Secondo la Corte d’appello di Bologna, Sez. III civ., 19 luglio 2024, n. 1541 [§5], che ha riformato la sentenza di primo grado, la banca doveva informare in modo trasparente sull’impiego delle somme versate, indicando quali importi fossero destinati a oneri e servizi aggiuntivi rispetto al prezzo delle pietre: dovere tanto più stringente quando l’attività della banca è remunerata dalla venditrice. Se il cliente contesta in modo circostanziato la violazione, spetta alla banca provare l’esatto adempimento o la non imputabilità dell’evento (art. 1218 c.c.). Nello stesso senso la Corte d’appello di Torino, 17 giugno 2025, n. 532 [§5], che ha riformato la decisione di primo grado favorevole alla banca: il ruolo di segnalatore non esclude il contatto sociale qualificato.
Pratiche scorrette e concorso del cliente
L’accertamento dell’AGCM sulla pratica scorretta (artt. 20, 21 e 22 D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo)) non vincola automaticamente il giudice civile: Trib. Verona, 9 febbraio 2026 ha osservato che il provvedimento non era definitivo e che l’art. 7 D.Lgs. 19 gennaio 2017, n. 3 riguarda le sole violazioni del diritto della concorrenza. Per le pratiche successive al D.Lgs. 7 marzo 2023, n. 26, l’art. 27, comma 15-bis, D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo) prevede rimedi individuali espressi, ma non governa le vendite del 2006-2016. Trib. Monza, 26 marzo 2025, n. 624 e Trib. Verona, 9 febbraio 2026 hanno escluso il concorso colposo del cliente (art. 1227 c.c.), perché il cliente aveva fatto affidamento sulla consulenza della banca e non ebbe modo di rendersi conto delle reali caratteristiche dell’operazione.
§5 — LA PRESCRIZIONE: TERMINE, DECORRENZA E ATTI INTERRUTTIVI
Dieci anni o cinque?
La qualificazione della responsabilità determina il termine. Se la responsabilità è contrattuale o da contatto sociale qualificato, il termine è decennale (art. 2946 c.c.), come affermato da App. Torino, 17 giugno 2025, n. 532; se fosse aquiliana, sarebbe di cinque anni (art. 2947, comma 1, c.c.), come sosteneva la banca nel giudizio deciso da Trib. Monza, 26 marzo 2025, n. 624. Il divario è decisivo: contando cinque anni dall’ottobre 2017 il termine sarebbe scaduto nell’ottobre 2022, mentre il decennio non scade prima del 2027. Se il fatto costituisce reato, l’art. 2947, comma 3, c.c. può rendere applicabile il più lungo termine penale, ma l’esito dei procedimenti è incerto [§3].
Da quando decorre il termine
Il termine decorre dal giorno in cui il diritto può essere fatto valere (art. 2935 c.c.). L’ordinanza Cass. civ., Sez. I, 13 luglio 2026, n. 23124, Pres. Scoditti, Rel. Vitrò, riprendendo Cass. civ., Sez. I, 12 dicembre 2024, n. 32226 [§6], ha ribadito che il termine decennale «inizia a decorrere solo quando si manifesta in concreto per il cliente il pregiudizio patrimoniale, ossia la conseguenza dannosa da lui oggettivamente percepibile, secondo il metro dell’ordinaria diligenza». La pronuncia riguarda obbligazioni argentine, ma il criterio è quello applicato dai giudici di merito nella vicenda. Chi eccepisce la prescrizione deve provare il fatto da cui far decorrere il termine: per Trib. Verona, 9 febbraio 2026 spetta alla banca dimostrare quando il cliente poté rendersi conto del danno. Le decisioni individuano tre date possibili, riassunte nello schema che segue.
Schema comparativo
Dies a quo della prescrizione decennale: tre letture a confronto
Tesi della banca
Non seguita
Dies a quo
Data di acquisto delle pietre
Scadenza del decennio
Per gli acquisti anteriori all’ottobre 2016 il decennio sarebbe già decorso
Fonti
Respinta da Trib. Monza, 26 marzo 2025, n. 624, Trib. Verona, 9 febbraio 2026 e App. Torino, 17 giugno 2025, n. 532.
Provvedimento AGCM
Lettura prudenziale
Dies a quo
Settembre-ottobre 2017 (adunanza 20.9; provvedimento 30.10)
Scadenza del decennio
Settembre-ottobre 2027
Fonti
Trib. Verona, 9 febbraio 2026; coerente con App. Bologna, 19 luglio 2024, n. 1541.
Fallimento IDB
Lettura più favorevole
Dies a quo
10 gennaio 2019 (Trib. Milano, sent. n. 43/2019)
Scadenza del decennio
Gennaio 2029
Fonti
App. Milano, 24 ottobre 2023, n. 3015; vicina a Trib. Monza, 26 marzo 2025, n. 624.
Se la responsabilità fosse aquiliana, il termine sarebbe di cinque anni (art. 2947, comma 1, c.c.) e, in assenza di atti interruttivi, già scaduto con le stesse decorrenze.
Per Trib. Verona, 9 febbraio 2026 il momento è l’ottobre 2017, con la decisione dell’AGCM: solo allora i clienti ebbero modo di sapere che il valore delle pietre era stato rappresentato come superiore a quello effettivo. Per App. Milano, 24 ottobre 2023, n. 3015 è la dichiarazione di fallimento di IDB del gennaio 2019 [§5]; Trib. Monza, 26 marzo 2025, n. 624 ha parlato di un danno che si è consolidato quando «si è reso percepibile a seguito delle notizie di stampa e del fallimento». La tesi della banca, secondo cui il termine decorre dall’acquisto, è stata respinta: la condotta non si è esaurita nella vendita, ma è proseguita per tutta la gestione dell’investimento, con la comunicazione regolare di rendimenti falsati e non coerenti con il valore di mercato.
Interrompere la prescrizione
Il termine è interrotto dalla notificazione dell’atto con cui si inizia il giudizio (art. 2943, comma 1, c.c.) e da ogni altro atto che valga a costituire in mora il debitore (art. 2943, comma 4, c.c.; art. 1219 c.c.); per effetto dell’interruzione decorre un nuovo periodo di prescrizione (art. 2945, comma 1, c.c.). Per le controversie in materia di contratti bancari e finanziari la mediazione è condizione di procedibilità della domanda (art. 5, comma 1, D.Lgs. 4 marzo 2010, n. 28) e la domanda di mediazione produce effetti sulla prescrizione (artt. 5 e 8 D.Lgs. 4 marzo 2010, n. 28). Chi non ha ancora interrotto il termine deve considerare che la lettura più restrittiva (ottobre 2017) colloca la scadenza decennale tra settembre e ottobre 2027, cioè entro meno di un anno dalla data di elaborazione di questo contributo [§7].
§6 — LA PROVA DEL VALORE REALE E LA QUANTIFICAZIONE DEL DANNO
Il criterio: differenza tra prezzo e valore reale
Le decisioni convergono nel liquidare, anche in via equitativa, la differenza tra il prezzo pagato e il valore reale delle pietre, che restano al cliente: non vi è restituzione né risoluzione, perché la banca è estranea al contratto di vendita e la venditrice è fallita. Dal danno non si detrae l’IVA, e non sono risarcibili i costi per recuperare le pietre dalla procedura fallimentare (Trib. Monza, 26 marzo 2025, n. 624).
Due parametri a confronto
Il punto più controverso è quale valore considerare «reale». Trib. Verona, 9 febbraio 2026 ha preso a riferimento il listino Rapaport, cioè i prezzi all’ingrosso usati dai commercianti di diamanti, maggiorando del 20% la stima di parte (23.357,13 euro) per avvicinarsi al prezzo al dettaglio: valore riconosciuto di 28.028,55 euro contro un prezzo di 44.631,96 euro per tre pietre, con danno di 16.603,41 euro.
Trib. Monza, 26 marzo 2025, n. 624, sulla base della consulenza tecnica d’ufficio, ha adottato invece il valore di realizzo alla data della stima (luglio 2024), perché per beni privi di mercato regolamentato il canale alternativo di rivendita è l’asta, con prezzi liquidatori: il consulente ha riscontrato valori inferiori del 60-65% rispetto al listino Rapaport e ha stimato in 63.447,00 euro le 34 pietre acquistate per 502.477,21 euro, con danno di 439.030,21 euro. Il primo criterio misura un valore di mercato teorico, il secondo quello ricavabile da una vendita effettiva: chi agisce deve scegliere quale parametro dimostrare.
Come si prova il valore e che cosa si può chiedere in più
La prova si fonda su una perizia che esamini direttamente le pietre (peso, colore, purezza, certificazione gemmologica). Nel caso deciso da Trib. Verona, 9 febbraio 2026 la consulenza di parte è bastata perché la banca non aveva offerto una stima alternativa; Trib. Monza, 26 marzo 2025, n. 624, ha disposto una consulenza tecnica d’ufficio. Gli interessi decorrono al tasso dell’art. 1284, comma 4, c.c.: dalla notifica del ricorso nel primo caso, dalla liquidazione del danno (luglio 2024) nel secondo, trattandosi di debito di valore. Il danno morale è stato escluso nel primo caso perché legato a una violazione dell’art. 1338 c.c. ritenuta insussistente; nel secondo ogni altro danno è stato negato in mancanza di prova. Le spese di mediazione e di consulenza di parte sono state poste a carico della banca.
§7 — DIRITTO VIVENTE: SINOSSI DELLE PRONUNCE
La tabella riassume, in ordine cronologico, le pronunce citate e il principio espresso per la vicenda dei diamanti.
| Organo | Data | N. | Principio affermato | Esito |
|---|---|---|---|---|
| Cass. civ., Sez. Un. | 26 giugno 2007 | 14712 | Fondamento della responsabilità della banca negoziatrice di assegno non trasferibile (art. 1173 c.c.). | Richiamata da Trib. Verona, 9 febbraio 2026 |
| Cass. civ., Sez. II | 5 febbraio 2013 | 2736 | Nozione di investimento finanziario: incremento del capitale e rischio intrinseci all’operazione. | Richiamata da Trib. Monza, 26 marzo 2025, n. 624 e Trib. Verona, 9 febbraio 2026, con esiti opposti |
| TAR Lazio, Sez. I | 14 novembre 2018 | 10967 | Pratica commerciale scorretta contestata a Banco BPM. | Ricorso respinto |
| App. Bologna | 6 ottobre 2020 | 2634 | Disciplina dei servizi di investimento inapplicabile; banca estranea al rapporto tra clienti e IDB (come riferito da Cass. civ., Sez. I, 25 gennaio 2025, n. 1840). | Appello respinto; ricorso per cassazione inammissibile |
| Cons. Stato, Sez. VI, Pres. f.f. Pannone, Est. Lamberti | 11 marzo 2021 | 2081 | Banca non mero segnalatore; competenza AGCM; sanzione ridotta del 30%. | Appello accolto in parte |
| App. Milano | 24 ottobre 2023 | 3015 | Responsabilità della banca; dies a quo con il fallimento IDB (gennaio 2019). | Appello della banca respinto |
| App. Bologna, Sez. III civ. | 19 luglio 2024 | 1541 | Contatto sociale qualificato; onere della banca ex art. 1218 c.c. | Riforma della sentenza di primo grado; condanna |
| Cass. civ., Sez. I | 12 dicembre 2024 | 32226 | Prescrizione dalla manifestazione del pregiudizio patrimoniale. | Ribadita da Cass. civ., Sez. I, 13 luglio 2026, n. 23124 |
| Cass. civ., Sez. I, Pres. Falabella, Rel. Catallozzi | 25 gennaio 2025 | 1840 | Decisione in rito: il ricorso non censura la ratio decidendi dell’estraneità della banca; nessun principio sul merito. | Ricorso inammissibile |
| Trib. Monza, Sez. I civ., Giud. Buratti | 26 marzo 2025 | 624 | Diamanti come prodotto finanziario; danno pari a prezzo meno valore di realizzo. | Domanda accolta: € 439.030,21 |
| App. Torino | 17 giugno 2025 | 532 | Contatto sociale qualificato anche per il segnalatore; termine decennale. | Riforma del primo grado; condanna |
| Trib. Verona, Sez. III civ., Giud. Vaccari | 9 febbraio 2026 | R.G. 7353/2022 | Diamante non prodotto finanziario; dies a quo ottobre 2017; Rapaport + 20%. | Domanda accolta: € 16.603,41 |
| Cass. civ., Sez. I, Pres. Scoditti, Rel. Vitrò | 13 luglio 2026 | 23124 | Decorrenza dalla percepibilità del pregiudizio (obbligazioni argentine). | Cassazione con rinvio |
§8 — CONSIGLI OPERATIVI
- Verificare i termini: se non vi è stato alcun atto interruttivo, inviare una messa in mora scritta con prova di ricezione o depositare la domanda di mediazione, assumendo come orizzonte prudenziale settembre-ottobre 2027.
- Raccogliere la documentazione d’acquisto: proposta d’ordine, certificati gemmologici, rendiconti periodici, estratti conto, corrispondenza con la filiale, materiale pubblicitario.
- Far periziare le pietre da un esperto, indicando il parametro di valore adottato (listino Rapaport o valore di realizzo).
- Non alienare le pietre senza aver documentato il valore: restano al cliente e concorrono a determinare il danno.
- Formulare le domande in via gradata, richiamando il D.Lgs. 24 febbraio 1998, n. 58 (TUF), il contatto sociale, il D.Lgs. 6 settembre 2005, n. 206 (Codice del Consumo) e l’art. 2043 c.c.
- Allegare con precisione il ruolo della banca nella singola operazione e, nelle impugnazioni, censurare in modo puntuale la ragione di rigetto fondata sull’estraneità dell’istituto (Cass. civ., Sez. I, 25 gennaio 2025, n. 1840).
- Considerare la mediazione come passaggio obbligato e come strumento interruttivo, calendarizzandola con cura.
- Valutare le proposte transattive delle banche confrontandole con una stima del danno e con gli effetti sulla prescrizione.
- Non fare affidamento sul solo riparto del fallimento IDB, sospeso in attesa dell’esito penale.
§9 — CONSIDERAZIONI CONCLUSIVE
La giurisprudenza di merito ha progressivamente superato la difesa del «mero segnalatore», che pure aveva prevalso in passato (App. Bologna, 6 ottobre 2020, n. 2634): la banca che propone l’acquisto nei propri locali, con la propria modulistica e dietro compenso, risponde verso il cliente dell’affidamento tradito, sul piano del contatto sociale qualificato e, secondo alcuni giudici, anche in forza delle regole sui servizi di investimento. La qualificazione dell’operazione non decide l’esito, ma incide su onere della prova e termine.
Il punto più delicato è oggi il tempo. Mancando una pronuncia di legittimità sul decorso della prescrizione nella vicenda dei diamanti, la lettura più cautelativa colloca la scadenza decennale tra settembre e ottobre 2027: gli atti interruttivi, quando manchino, vanno compiuti in tempo utile e con modalità documentabili. Quanto al danno, il criterio della differenza tra prezzo e valore è stabile, ma il parametro del valore può far variare l’importo in misura molto rilevante: nei due casi esaminati il danno è stato pari a circa il 37% del prezzo per Trib. Verona, 9 febbraio 2026, e a circa l’87% per Trib. Monza, 26 marzo 2025, n. 624 [§8].
Restano infine aperte la tutela concorsuale e quella penale: il riparto del fallimento IDB è sospeso in attesa della Cassazione penale e non vi sono certezze sui tempi. Ogni posizione richiede una valutazione individuale sui documenti d’acquisto, sulle date rilevanti e sulle pietre possedute.
Note in calce
[§1] Gli estremi del provvedimento AGCM sono ricavati dalle pronunce amministrative richiamate (TAR Lazio, Sez. I, 14 novembre 2018, n. 10967 e Cons. Stato, Sez. VI, 11 marzo 2021, n. 2081); il procedimento PS10677 riguarda IDB, il PS10678 riguarda DPI.
[§2] La data del 2 febbraio 2017 è quella indicata da una rivista specializzata; altre fonti riportano il 6 febbraio 2017. Il contenuto è riferito come richiamato in un commento dottrinale.
[§3] La notizia proviene dalla comunicazione della Curatela del Fallimento IDB ai creditori (aprile 2026), riportata da fonti secondarie; il testo della Corte d’appello di Milano, sentenza 25 febbraio 2026, n. 1450, non è stato esaminato e l’esito dell’eventuale ricorso per cassazione non è noto alla data di elaborazione.
[§4] La Comunicazione Consob n. 97006082 del 10 luglio 1997 è riportata come riprodotta in Cons. Stato, Sez. VI, 11 marzo 2021, n. 2081; la Comunicazione Consob n. 13038246 del 6 maggio 2013 è riferita da un commento dottrinale.
[§5] Le pronunce App. Milano, 24 ottobre 2023, n. 3015, Corte d’appello di Bologna, Sez. III civ., 19 luglio 2024, n. 1541 e Corte d’appello di Torino, 17 giugno 2025, n. 532 sono descritte sulla base di massime e commenti pubblicati; per l’uso in atti giudiziari è opportuno riscontrare il testo integrale.
[§6] Cass. civ., Sez. I, 12 dicembre 2024, n. 32226 è richiamata nella motivazione di Cass. civ., Sez. I, 13 luglio 2026, n. 23124.
[§7] Calcolo prudenziale: dieci anni dall’adunanza AGCM del 20 settembre 2017 (settembre 2027) o dal provvedimento del 30 ottobre 2017 (ottobre 2027), senza tener conto di atti interruttivi già compiuti.
[§8] Percentuali calcolate sulle cifre delle decisioni: 16.603,41 su 44.631,96 euro (Trib. Verona, 9 febbraio 2026) e 439.030,21 su 502.477,21 euro (Trib. Monza, 26 marzo 2025, n. 624).