Quando la raccolta salta o non c’è: misura delle riduzioni, onere della prova, standard ARERA e rimedi contro ente e gestore, alla luce della Cassazione 2026
Nota di trasparenza · IA
Articolo elaborato con il supporto di sistemi di intelligenza artificiale e pubblicato dopo la revisione e l’approvazione di un avvocato dello Studio. Responsabilità editoriale: Avv. Antonio Baldari, Studio Legale Baldari & Colella. Il contenuto ha finalità informativa e non costituisce parere legale. Leggi la dichiarazione completa
§1 — SOMMARIO
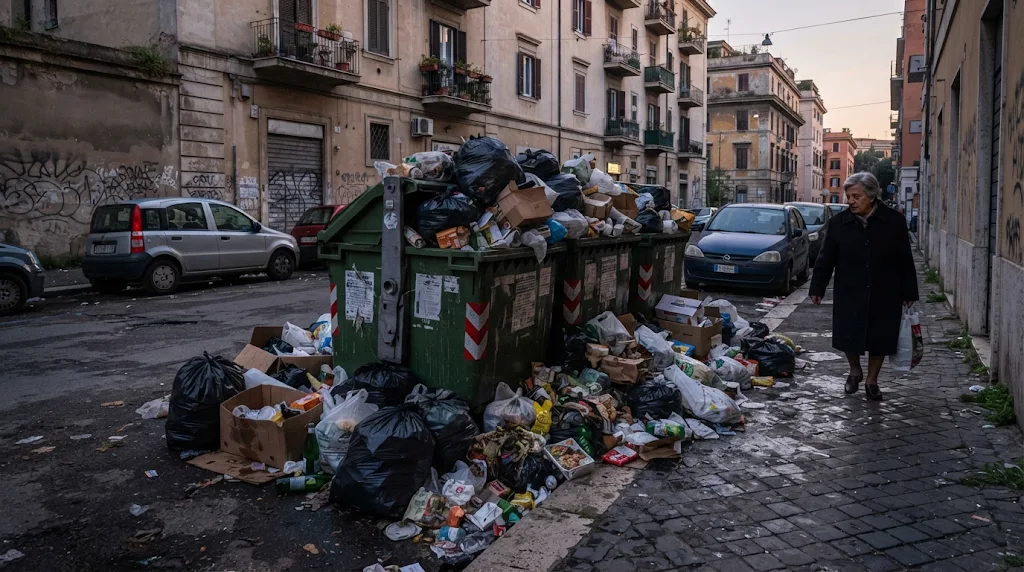
Il camion dei rifiuti non passa da tre settimane, i sacchi si accumulano davanti al portone, il bollettino della TARI arriva puntuale. La domanda del cittadino, o del titolare di un’attività, è una sola: devo pagare per intero un servizio che non ricevo?
La risposta della legge e della Cassazione è netta in entrambi i sensi. Pagare per intero non si deve, se il servizio manca davvero; non pagare nulla neppure, perché la TARI è un tributo e non il prezzo di una prestazione. Il Comune deve ridurre la tariffa nelle ipotesi tassative dell’art. 1, commi 656 e 657, L. 27 dicembre 2013, n. 147: fino all’80% in meno quando la raccolta non è svolta o è svolta in grave violazione delle regole, fino al 60% in meno nelle zone in cui la raccolta non è effettuata. Purché il contribuente dimostri il disservizio, anno per anno.
L’articolo ricostruisce le due riduzioni e i loro limiti, spiega come si prova un disservizio che è fatto di assenze, richiama gli standard ARERA, dà conto dell’orientamento più recente della Cassazione e passa in rassegna le azioni di chi lo subisce, dal reclamo al ricorso tributario, dal danno alle azioni collettive.
§2 — PRINCIPIO DI DIRITTO
La TARI è dovuta anche da chi non utilizza il servizio, purché questo sia istituito e fruibile. Quando però la raccolta non è svolta, è svolta in grave violazione della disciplina di riferimento o manca nella zona dell’immobile, la tariffa va ridotta nelle misure fissate dalla legge: non oltre il 20% nel primo caso, non oltre il 40% nel secondo. La riduzione è “tecnica”: opera per legge, non è un risarcimento né una sanzione per il Comune, e la prova del disservizio grava sul contribuente.
Il perimetro applicativo della massima
Tre limiti, che spiegano gran parte del contenzioso. Primo: la riduzione non è esenzione, nemmeno quando la raccolta è assente del tutto. Secondo: non è un ristoro del danno subito dal singolo, e quindi non si cumula con un risarcimento né lo sostituisce. Terzo: non scatta da sola davanti al giudice, perché chi la invoca deve offrire elementi concreti, riferiti alla specifica annualità e alla specifica zona.
§3 — QUADRO NORMATIVO DI RIFERIMENTO
Il presupposto del tributo
Presupposto della TARI è il possesso o la detenzione, a qualsiasi titolo, di locali o aree scoperte suscettibili di produrre rifiuti urbani: lo dispone l’art. 1, comma 641, L. 27 dicembre 2013, n. 147. Conta la potenzialità di produrre rifiuti e di fruire del servizio, non la produzione effettiva. Le tariffe devono coprire per intero i costi di investimento e di esercizio, come impone l’art. 1, comma 654, L. 27 dicembre 2013, n. 147, e il termine per approvare piani, tariffe e regolamenti è, dal 2026, il 31 luglio per effetto dell’art. 1, comma 677, L. 30 dicembre 2025, n. 199.
Le riduzioni tecniche
Il legislatore ha previsto due riduzioni obbligatorie, indipendenti dalla volontà dell’ente. La prima è nell’art. 1, comma 656, L. 27 dicembre 2013, n. 147: la TARI è dovuta nella misura massima del 20% della tariffa se il servizio non è svolto, se è svolto in grave violazione della disciplina di riferimento, o se è interrotto per motivi sindacali o per imprevedibili impedimenti organizzativi che abbiano determinato una situazione, riconosciuta dall’autorità sanitaria, di danno o pericolo di danno per le persone o per l’ambiente. La seconda è nell’art. 1, comma 657, L. 27 dicembre 2013, n. 147: nelle zone in cui la raccolta non è effettuata, la TARI è dovuta in misura non superiore al 40% della tariffa, da determinare anche in modo graduale in relazione alla distanza dal più vicino punto di raccolta.
Le riduzioni regolamentari
Altra cosa sono le riduzioni che il Comune introduce con regolamento. L’art. 1, comma 659, L. 27 dicembre 2013, n. 147, ne elenca alcune (abitazioni con unico occupante, uso stagionale, rifiuti avviati al riciclo e simili); l’art. 1, comma 660, L. 27 dicembre 2013, n. 147, consente ulteriori agevolazioni, a condizione che la copertura non gravi sugli altri contribuenti. Dipendono dall’ente e, di regola, da istanza dell’utente; le riduzioni tecniche, invece, ricorrono anche se il regolamento tace.
Chi decide che cosa
Sul versante del servizio, i Comuni disciplinano con regolamento le modalità della raccolta e del trasporto dei rifiuti urbani ai sensi dell’art. 198, comma 2, D.Lgs. 3 aprile 2006, n. 152. Sul versante della qualità, l’art. 1, comma 527, L. 27 dicembre 2017, n. 205, ha attribuito all’ARERA la regolazione e il controllo del ciclo dei rifiuti urbani [§1].
§4 — LE RIDUZIONI TECNICHE: PRESUPPOSTI E LIMITI
Servizio non svolto o svolto in grave violazione
La prima ipotesi riguarda l’intero servizio, non il singolo immobile. “Non svolto” significa che nel periodo considerato il Comune o il gestore non hanno eseguito la raccolta; “grave violazione” che l’hanno eseguita in modo così difforme dalla disciplina di riferimento (regolamento comunale, contratto di servizio, Carta della qualità, provvedimenti ARERA) da rendere il servizio, di fatto, inutilizzabile. Un ritardo occasionale non basta.
Quanto all’interruzione per ragioni sindacali o organizzative, il testo dell’art. 1, comma 656, L. 27 dicembre 2013, n. 147, lega la riduzione a una situazione di danno o pericolo riconosciuta dall’autorità sanitaria. Nelle altre due ipotesi la lettera della norma non richiede quel riconoscimento; conviene comunque procurarselo, perché è la prova più difficile da contestare.
Zona non servita
La seconda ipotesi guarda alla collocazione dell’immobile. La “zona” non coincide con il territorio comunale, ma deve avere estensione significativa: l’assenza di raccolta deve rendere impossibile fruire del servizio, al punto da richiedere interventi sostitutivi. Non basta il parco residenziale o il condominio privato, dove la distanza dal punto di raccolta è una semplice difficoltà di accesso. Il caso deciso riguardava una società in un grande comprensorio commerciale privato, dove il Comune raccoglieva solo fino ai varchi di accesso: riduzione riconosciuta, causa rinviata per fissarne la misura entro il 40% [§2]. La gradualità per distanza modula l’abbattimento, ma il contribuente deve allegare e provare gli elementi per scendere sotto il tetto; altrimenti il tributo è dovuto al 40%. Il confine con il comma 656 non è rigido: in Cass. civ., Sez. V, ord. 15 marzo 2026, n. 5887, una zona commerciale non servita per ragioni tecniche è stata ricondotta al comma 656 [§3].
Quanto vale la riduzione
Le percentuali indicate dalla legge sono quelle che restano da pagare, non quelle da togliere. Una bolletta annua di 600 euro, ipotesi di scuola, può scendere a 120 euro se si dimostra l’ipotesi dell’art. 1, comma 656, L. 27 dicembre 2013, n. 147, nella sua massima estensione (riduzione di 480), a 240 euro nella zona non servita (riduzione di 360). Sono massimali: la misura concreta dipende dalla durata e dalla gravità del disservizio e viene determinata dal giudice. Lo “sconto fino all’80%” dei titoli di stampa è il limite superiore, non l’importo atteso.
Le due riduzioni tecniche della TARI a confronto
| Mancato o grave disservizio | Zona non servita | |
|---|---|---|
| Norma | art. 1, comma 656, L. 27 dicembre 2013, n. 147 | art. 1, comma 657, L. 27 dicembre 2013, n. 147 |
| Presupposto | Servizio non svolto, svolto in grave violazione della disciplina, o interrotto per motivi sindacali o impedimenti organizzativi con danno o pericolo riconosciuto dall’autorità sanitaria | Nella zona dell’immobile la raccolta non è effettuata |
| TARI dovuta | Al massimo il 20% della tariffa | Al massimo il 40% della tariffa, anche in misura graduale secondo la distanza dal punto di raccolta più vicino |
| Riduzione massima | Fino all’80% | Fino al 60% |
| Prova | A carico del contribuente, per ogni annualità | A carico del contribuente, per ogni annualità |
| Natura | Riduzione “tecnica”: non è esenzione né risarcimento | Riduzione “tecnica”: non è esenzione né risarcimento |
Fonte: elaborazione dello Studio sul testo delle norme e su Cass. civ., Sez. V, ord. 22 settembre 2020, n. 19767.
§5 — LA PROVA DEL DISSERVIZIO
Chi prova che cosa
La ripartizione dell’onere è quella dell’art. 2697 c.c., e la giurisprudenza di legittimità la applica alla TARI con una certa uniformità. All’ente spetta dimostrare che il servizio è stato istituito e che l’utente poteva fruirne, perché è il fondamento della pretesa; al contribuente, che invoca una riduzione, spetta provare i fatti che la giustificano. Lo ha ribadito, da ultimo, Cass. civ., Sez. trib., ord. 11 giugno 2026, n. 19116 [§4]. Il giudice non può presumere il disservizio dalla sua notorietà o dalla diffusa lamentela sui giornali: servono elementi riferiti al contribuente, alla zona, al periodo.
Come si costruisce la prova
Un disservizio è un’assenza, e le assenze si documentano per sottrazione, con una serie di tracce che messe insieme formano un quadro coerente. In ordine di forza probatoria, indicativamente:
- segnalazioni scritte al gestore e al Comune (PEC, portali di segnalazione, numeri verdi con ticket), datate e ripetute nel tempo, con indicazione di via, civico e calendario di raccolta non rispettato;
- verbali o relazioni della polizia locale, dell’ASL o dell’ARPA, che attestano cumuli di rifiuti, rischi igienico-sanitari o inadempimenti del gestore;
- ordinanze contingibili e urgenti del sindaco o del presidente della Regione ai sensi dell’art. 191 D.Lgs. 3 aprile 2006, n. 152, quando adottate per fronteggiare il blocco del servizio;
- documentazione fotografica con data e geolocalizzazione, meglio se accompagnata da una dichiarazione di chi l’ha scattata;
- dichiarazioni scritte di vicini e condomini; nel processo tributario la prova testimoniale può essere ammessa dal giudice, in forma scritta, ai sensi dell’art. 7, comma 4, D.Lgs. 31 dicembre 1992, n. 546;
- i dati del gestore: relazioni di monitoraggio, registro dei reclami, report sul rispetto degli standard di qualità, che l’utente può chiedere con accesso agli atti (artt. 22 ss. L. 7 agosto 1990, n. 241) o come informazione ambientale (D.Lgs. 19 agosto 2005, n. 195).
Annualità per annualità
Il tributo è annuale e la prova deve esserlo. Un disservizio di tre mesi non giustifica l’abbattimento dell’intera tariffa annua: la proporzione fra durata e misura della riduzione è il terreno su cui il giudice decide.
§6 — LA REGOLAZIONE ARERA E LA CARTA DELLA QUALITÀ
Il testo unico della qualità
Con la deliberazione ARERA 18 gennaio 2022, n. 15/2022/R/rif, è stato approvato il Testo unico per la regolazione della qualità del servizio di gestione dei rifiuti urbani (TQRIF), poi aggiornato con effetti dal 1° gennaio 2026 dalla deliberazione ARERA n. 374/2025/R/rif [§5]. Il sistema è a quattro schemi regolatori, dal più leggero al più impegnativo, ai quali l’ente territorialmente competente assegna ogni gestione secondo le sue condizioni di partenza; a ciascuno corrispondono obblighi di servizio e standard minimi su qualità contrattuale (attivazione, reclami, rettifica degli importi, ritiro su chiamata, riscossione) e qualità tecnica (continuità e regolarità del servizio, sicurezza).
La Carta della qualità
Per ogni gestione l’ente deve approvare un’unica Carta della qualità, che fissa gli standard cui il gestore si obbliga e i tempi massimi di risposta. È il documento che il cittadino dovrebbe avere in mano prima di scrivere un reclamo: dice quando, e con quale frequenza, il servizio andava reso e entro quanto tempo andavano trattate le segnalazioni.
Che peso hanno gli standard ai fini della riduzione
Gli standard ARERA non fanno scattare da soli la riduzione della TARI: il mancato rispetto di uno standard non equivale, in automatico, alla “grave violazione della disciplina di riferimento” dell’art. 1, comma 656, L. 27 dicembre 2013, n. 147. Ne sono però un parametro oggettivo e verificabile: la disciplina di riferimento comprende anche il contratto di servizio e la Carta, e un gestore che non raggiunge in modo sistematico gli standard di continuità e regolarità offre al contribuente un argomento molto più solido di una lamentela generica.
Il TQRIF, nella sua formulazione originaria, ha rinviato a una fase successiva l’introduzione di indennizzi automatici per il mancato rispetto degli standard; alcune Carte della qualità comunali ne prevedono per il solo ritiro su chiamata. Prima di contare su un indennizzo, bisogna dunque leggere la Carta del proprio gestore.
Reclamo, Sportello e conciliazione
Il reclamo scritto al gestore è il primo passo e, in caso di mancata o insoddisfacente risposta, l’utente può rivolgersi allo Sportello per il consumatore di ARERA e al relativo Servizio conciliazione. Per il settore dei rifiuti il tentativo di conciliazione è facoltativo e non condiziona l’azione in giudizio.
§7 — DIRITTO VIVENTE: LA GIURISPRUDENZA CHE CONTA
Il precedente guida del 2020
Cass. civ., Sez. V, ord. 22 settembre 2020, n. 19767, ha fissato l’impostazione poi seguita. In un comprensorio privato il Comune raccoglieva i rifiuti solo fino ai punti di accesso; la Commissione tributaria regionale aveva escluso le riduzioni, la Cassazione ha rinviato per quantificarle nei limiti del 40%. Tre i principi: le riduzioni dell’art. 1, commi 656 e 657, L. 27 dicembre 2013, n. 147, sono “tecniche”, perché regolano una contrazione oggettiva del servizio a favore di una pluralità indistinta di utenti; la TARI è dovuta anche da chi non usa il servizio, purché istituito e fruibile; la riduzione tecnica non richiede previa dichiarazione. Non è un risarcimento né una sanzione per il Comune, e la colpa dell’ente è irrilevante [§2].
L’orientamento del 2026: onere della prova e misura
Cass. civ., Sez. V, ord. 15 marzo 2026, n. 5887, Pres. Socci, Rel. Libri, riguarda la TARI 2019 di un consorzio commerciale del Comune di Guidonia Montecelio. La zona non era servita per ragioni tecniche e il Comune aveva invitato gli utenti a rivolgersi a un operatore specializzato; la Corte di giustizia tributaria del Lazio aveva escluso il tributo, riservando il comma 656 al mancato svolgimento transitorio. La Cassazione ha cassato e deciso nel merito contro il contribuente. Il mancato svolgimento del servizio, per qualunque ragione e anche se non transitorio, rientra nell’art. 1, comma 656, L. 27 dicembre 2013, n. 147, e dà diritto alla sola riduzione, non all’esenzione; le riduzioni dei commi 656 e 657 operano per legge, senza previa domanda e a prescindere dal regolamento comunale; il contribuente deve provarne i presupposti [§3].
Tre mesi dopo, Cass. civ., Sez. trib., ord. 11 giugno 2026, n. 19116, su una cartella TARSU 2015 notificata a un ipermercato di Napoli, ha confermato che con servizio mancante o inadeguato il tributo resta dovuto, ridotto, e che il contribuente deve provare i fatti della riduzione. Lo smaltimento autonomo dei rifiuti presso imprese specializzate non prova, di per sé, il mancato servizio; la ricorrente è stata condannata al pagamento di 5.500 euro ai sensi dell’art. 96, comma 3, c.p.c. [§4]. La difesa “il servizio non c’è, quindi non pago” è perdente; quella “il servizio non c’è stato in queste date, in questa via, come documentato” ha possibilità concrete.
Quadro di sintesi
Nella tabella sono riportate le pronunce citate in questo articolo, con quelle che riguardano i profili di giurisdizione e di tutela sovranazionale trattati nel paragrafo successivo.
| Organo | Data | N. | Principio affermato | Esito |
|---|---|---|---|---|
| Cass. civ., Sez. V, ord. | 22 settembre 2020 | 19767 | Le riduzioni dell’art. 1, commi 656 e 657, L. 27 dicembre 2013, n. 147 sono “tecniche”: regolano la contrazione oggettiva del servizio a favore di una pluralità di utenti; non occorre previa dichiarazione | Ricorso del contribuente accolto; rinvio per determinare la misura (non oltre il 40%) |
| Cass. civ., Sez. V, ord. | 15 marzo 2026 | 5887 | Il mancato svolgimento del servizio, anche strutturale, rientra nell’art. 1, comma 656, L. 27 dicembre 2013, n. 147, a prescindere dalla transitorietà e dall’invito all’utente a rivolgersi a privati; riduzione senza previa domanda, con prova dei presupposti a carico del contribuente | Ricorso del concessionario accolto; decisione nel merito: TARI dovuta nella misura del 20% |
| Cass. civ., Sez. trib., ord. | 11 giugno 2026 | 19116 | La TARI resta dovuta anche con servizio mancante o irregolare; la riduzione spetta solo se il contribuente prova il disservizio | Ricorso del contribuente rigettato (TARSU 2015); condanna ex art. 96, comma 3, c.p.c. |
| Corte cost., sent. | 15 luglio 2022 | 178 | L’art. 133, comma 1, lett. p), D.Lgs. 2 luglio 2010, n. 104 (c.p.a.), non attrae alla giurisdizione amministrativa i danni da meri comportamenti materiali dell’amministrazione nella gestione dei rifiuti | Questioni non fondate |
| Cass. civ., Sez. Un., ord. | 21 luglio 2021 | 20824 | Se si lamenta la lesione del diritto alla salute per scelte operative del gestore, la giurisdizione è del giudice ordinario | Giurisdizione ordinaria |
| CGUE, Sez. IV, Commissione delle Comunità europee c. Repubblica italiana | 4 marzo 2010 | C-297/08 | Inadempimento dell’Italia agli obblighi di gestione dei rifiuti in Campania (artt. 4 e 5 Direttiva 2006/12/CE) | Inadempimento accertato |
| Corte EDU, Sez. II, Di Sarno e altri c. Italia | 10 gennaio 2012 | ric. 30765/08 | La protratta incapacità di garantire la raccolta e lo smaltimento viola l’art. 8 Convenzione europea dei diritti dell’uomo sotto il profilo materiale | Violazione accertata |
| Corte EDU, Sez. I, Locascia e altri c. Italia | 19 ottobre 2023 | ric. 35648/10 | Conferma, per Caserta e San Nicola la Strada, la violazione dell’art. 8 Convenzione europea dei diritti dell’uomo per gestione inadeguata dei rifiuti | Violazione accertata |
§8 — LE AZIONI CONTRO IL COMUNE E IL GESTORE
In via amministrativa
Prima del giudice, il cittadino ha diversi interlocutori. Il reclamo al gestore e la segnalazione al Comune producono documenti. L’esposto all’ASL e al sindaco serve a ottenere l’accertamento sanitario richiesto dall’art. 1, comma 656, L. 27 dicembre 2013, n. 147, per l’ipotesi di interruzione, e un’eventuale ordinanza contingibile e urgente. Lo Sportello ARERA, come visto, è facoltativo.
Davanti al giudice tributario
È la sede naturale per far valere le riduzioni. Il contribuente impugna l’avviso di pagamento o l’avviso di accertamento davanti alla Corte di giustizia tributaria di primo grado nel termine di sessanta giorni dalla notifica, ai sensi dell’art. 21 D.Lgs. 31 dicembre 1992, n. 546; per le controversie di valore fino a 50.000 euro il ricorso è preceduto dal reclamo-mediazione dell’art. 17-bis D.Lgs. 31 dicembre 1992, n. 546. Il Testo unico della giustizia tributaria (D.Lgs. 14 novembre 2024, n. 175) si applica dal 1° gennaio 2027: per gli atti notificati prima restano le regole del D.Lgs. 31 dicembre 1992, n. 546, e conviene verificare il regime transitorio. Chi ha già pagato può chiedere il rimborso entro cinque anni dal pagamento ai sensi dell’art. 1, comma 164, L. 27 dicembre 2006, n. 296.
Un avvertimento. L’autoriduzione unilaterale del bollettino è rischiosa: l’omesso o parziale versamento è sanzionato dall’art. 13 D.Lgs. 18 dicembre 1997, n. 471, e il Comune non è tenuto ad accettare una riduzione non richiesta e non documentata. Meglio versare il dovuto riservando l’istanza di rimborso, o impugnare nei termini, secondo l’importo e la solidità della prova.
Se il Comune applica la tariffa corrispettiva anziché il tributo, la natura del rapporto e il riparto di giurisdizione richiedono un’analisi separata, che qui non si svolge.
Il risarcimento del danno e il riparto di giurisdizione
Il disservizio può produrre danni autonomi (cumuli di rifiuti davanti a un’attività, odori, roditori, svalutazione dell’immobile), con base negli artt. 2043 e 2051 c.c. La questione preliminare è il giudice. La giurisdizione esclusiva amministrativa sulla gestione del ciclo dei rifiuti, prevista dall’art. 133, comma 1, lett. p), D.Lgs. 2 luglio 2010, n. 104 (c.p.a.), non copre tutto. Corte cost., 15 luglio 2022, n. 178, ha escluso che la norma attragga alla giurisdizione amministrativa i danni derivanti da meri comportamenti materiali dell’amministrazione, non collegati nemmeno in modo mediato all’esercizio di un potere pubblico [§6]. Cass. civ., Sez. Un., ord. 21 luglio 2021, n. 20824, ha riconosciuto la giurisdizione ordinaria in una controversia su immissioni e cattivi odori attribuiti a un punto di raccolta, perché il danno derivava dalle modalità operative scelte dal gestore e non da regole imposte dall’amministrazione [§7].
In pratica: se si contesta l’organizzazione generale del servizio o un provvedimento, la sede è amministrativa; se si lamentano i danni da una condotta materiale del gestore o dell’ente, la domanda va al giudice ordinario. Il confine non è sempre netto e va valutato sul caso.
Le azioni collettive
Quando il disservizio colpisce un quartiere o un condominio, lo strumento più efficace può essere collettivo. Il D.Lgs. 20 dicembre 2009, n. 198 (c.d. class action pubblica) consente ai titolari di interessi omogenei, anche tramite associazioni e comitati, di agire davanti al giudice amministrativo contro amministrazioni e concessionari per la violazione di standard qualitativi ed economici, previa diffida e decorso di novanta giorni: l’azione ripristina il servizio, non risarcisce. Il risarcimento dei diritti individuali omogenei può chiedersi, davanti al giudice ordinario, con l’azione di classe dell’art. 840-bis c.p.c.
La dimensione europea
Nei casi di crisi cronica e sistemica, il quadro si allarga. CGUE, Sez. IV, 4 marzo 2010, C-297/08, Commissione delle Comunità europee c. Repubblica italiana, ha accertato l’inadempimento dell’Italia agli obblighi di gestione dei rifiuti derivanti dagli artt. 4 e 5 Direttiva 2006/12/CE per la Campania. Corte EDU, Sez. II, 10 gennaio 2012, Di Sarno e altri c. Italia, ric. n. 30765/08, ha ravvisato una violazione dell’art. 8 Convenzione europea dei diritti dell’uomo sotto il profilo materiale, a causa della protratta incapacità delle autorità di garantire il servizio; Corte EDU, Sez. I, 19 ottobre 2023, Locascia e altri c. Italia, ric. n. 35648/10, l’ha confermata per i Comuni di Caserta e San Nicola la Strada. In Locascia, però, i motivi sulla tassa sui rifiuti sono stati dichiarati irricevibili: la tutela convenzionale riguarda il servizio, non il tributo. Nascono da emergenze eccezionali e non sono una scorciatoia nel contenzioso ordinario sulla TARI; ricordano però che l’omissione prolungata di un servizio essenziale può incidere sui diritti fondamentali.
§9 — CONSIGLI OPERATIVI
- Cominciare subito a documentare: un diario delle mancate raccolte, con data, via e foto, vale più di una ricostruzione fatta mesi dopo.
- Scrivere al gestore e al Comune via PEC, ogni volta, indicando indirizzo, giorni di raccolta saltati e conseguenze; conservare le ricevute.
- Chiedere l’intervento di polizia locale, ASL o ARPA quando c’è un rischio igienico-sanitario: il verbale di un’autorità pubblica pesa più della dichiarazione dell’interessato.
- Procurarsi la Carta della qualità, il contratto di servizio e il regolamento TARI del proprio Comune, per sapere quale servizio era dovuto e quali riduzioni regolamentari esistono.
- Distinguere le riduzioni: quelle dell’art. 1, commi 656 e 657, L. 27 dicembre 2013, n. 147, spettano per legge, quelle del regolamento richiedono di solito un’istanza nei termini.
- Presentare al Comune un’istanza motivata di riduzione, allegando la prova, prima della scadenza del pagamento o comunque entro i termini per l’impugnazione.
- Non autoridursi il bollettino: versare il dovuto riservando il rimborso, oppure impugnare nel termine di sessanta giorni.
- Se il problema riguarda un’intera zona, valutare con vicini o con un comitato l’azione collettiva, che divide i costi e rafforza la prova.
- Per ogni annualità ricominciare la raccolta dei documenti da capo: la prova non si trasferisce da un anno all’altro.
§10 — CONSIDERAZIONI CONCLUSIVE
Il Comune che non raccoglie i rifiuti non perde il diritto di riscuotere la TARI, ma perde quello di riscuoterla per intero. È questo il punto d’equilibrio che la legge ha scelto e che la Cassazione ha confermato dal 2020 al 2026: un tributo di scopo, dovuto dalla collettività per finanziare un servizio generale, ma proporzionato al servizio effettivamente reso quando questo viene meno in modo oggettivo e dimostrabile.
Per il contribuente la conseguenza è pratica. Non basta lamentarsi e non basta non pagare. Occorre una documentazione ordinata, riferita all’annualità e alla zona, che metta il giudice nelle condizioni di quantificare la riduzione. Gli standard ARERA e la Carta della qualità danno un metro di giudizio; l’esposto all’autorità sanitaria e le segnalazioni scritte danno le prove; il ricorso tributario dà lo strumento.
Documentare, scrivere, verificare i termini: in questo ordine. Il resto, compresa la scelta fra la riduzione della tassa e l’azione di danni, dipende dai fatti del caso.
Note
[§1] ARERA, Testo unico per la regolazione della qualità del servizio di gestione dei rifiuti urbani (TQRIF), Allegato A alla deliberazione 18 gennaio 2022, 15/2022/R/rif; il quadro delle competenze deriva dall’art. 1, comma 527, L. 27 dicembre 2017, n. 205.
[§2] Cass. civ., Sez. V, ord. 22 settembre 2020, n. 19767 (Comune di Nola; area privata servita solo fino ai punti di accesso).
[§3] Cass. civ., Sez. V, ord. 15 marzo 2026, n. 5887 (Consorzio del Centro Commerciale Tiburtino; Comune di Guidonia Montecelio; TARI 2019).
[§4] Cass. civ., Sez. trib., ord. 11 giugno 2026, n. 19116.
[§5] ARERA, deliberazione 18 gennaio 2022, 15/2022/R/rif; deliberazione n. 374/2025/R/rif.
[§6] Corte cost., 15 luglio 2022, n. 178 (decisione del 9 giugno 2022), su rimessione del Tribunale ordinario di Reggio Calabria.
[§7] Cass. civ., Sez. Un., ord. 21 luglio 2021, n. 20824, su regolamento di giurisdizione d’ufficio sollevato dal TAR Liguria.