Dal Regolamento UE 2017/1129 al Reg. UE 2024/2809: chi risponde quando il prospetto è falso o incompleto, come si prova il danno, e cosa cambia con la riforma europea dei mercati dei capitali
Sommario
Il prospetto informativo è il documento che ogni emittente di strumenti finanziari deve pubblicare quando offre titoli al pubblico o richiede l’ammissione alla negoziazione su mercati regolamentati. È, in teoria, la fonte di informazione primaria cui l’investitore può fare affidamento per decidere se sottoscrivere o acquistare quei titoli. In pratica, la storia del contenzioso italiano e europeo insegna che i prospetti possono contenere informazioni false, incomplete o fuorvianti — e che l’emittente che li ha predisposti ne risponde civilmente, mentre la Consob ne sanziona le violazioni in via amministrativa. Il quadro normativo di riferimento è il Regolamento UE n. 2017/1129, sostituito nel 2019 ai regimi nazionali previgenti e ulteriormente modificato dal Regolamento UE 2024/2809 (il c.d. Listing Act, in vigore dal dicembre 2024), che ha introdotto semplificazioni significative per le PMI e i prospetti di follow-on. Questo articolo ricostruisce il sistema della responsabilità da prospetto — sia civile che amministrativa — con attenzione al diritto vivente aggiornato alla data della sua redazione.
Il prospetto informativo: funzione e contenuto obbligatorio
Perché esiste il prospetto. Il prospetto informativo nasce da un’esigenza fondamentale: colmare l’asimmetria informativa tra chi emette titoli finanziari — e ne conosce tutti i rischi — e chi li acquista, che di norma non ha accesso a informazioni privilegiate sulla situazione patrimoniale, reddituale e prospettica dell’emittente. L’obbligo di pubblicare un prospetto approvato dall’autorità di vigilanza prima dell’offerta pubblica è, in questo senso, uno strumento di tutela dell’investitore e di corretto funzionamento del mercato.[§1]
Il Regolamento UE n. 2017/1129 del Parlamento europeo e del Consiglio del 14 giugno 2017 ha sostituito, con applicazione diretta in tutti gli Stati membri a decorrere dal 21 luglio 2019, la Direttiva 2003/71/CE e i regimi nazionali di recepimento. In Italia, il TUF (D.Lgs. 24 febbraio 1998, n. 58) è stato adeguato con il D.Lgs. 30 luglio 2020, n. 95, che ha modificato gli artt. 94–101 TUF in funzione di complemento nazionale al Regolamento.[§2]
Il contenuto minimo del prospetto. Il Regolamento 2017/1129 disciplina analiticamente il contenuto del prospetto, distinto in tre componenti: il documento di registrazione (informazioni sull’emittente), la nota informativa sugli strumenti finanziari (caratteristiche dell’offerta), e la nota di sintesi (informazioni essenziali per l’investitore retail in forma standardizzata). Ciascuna componente deve essere redatta secondo i format previsti dai Regolamenti Delegati UE 2019/979 e 2019/980.[§3]
L’obbligo di approvazione preventiva e la passaportazione. Prima di essere pubblicato, il prospetto deve essere approvato dalla Consob in qualità di autorità competente per l’Italia. L’approvazione è una verifica di completezza, comprensibilità e coerenza delle informazioni, non un giudizio di merito sulla bontà dell’investimento. Una volta approvato, il prospetto può essere «passaportato» negli altri Stati membri senza ulteriore procedura, ai sensi dell’art. 25 del Regolamento.
La responsabilità civile da prospetto: i principi della Cassazione
Una responsabilità che precede la norma. La responsabilità civile da prospetto è stata elaborata dalla giurisprudenza italiana in via pretoria, prima ancora che il legislatore ne dettasse una disciplina esplicita. Il Regolamento 2017/1129 ha poi codificato questa responsabilità a livello europeo, rinviando agli ordinamenti nazionali per i profili processuali e di onere probatorio.[§4]

Tre elementi di questo principio meritano attenzione particolare per l’investitore che intenda agire in giudizio.[§5]
Il primo è il criterio della colpa: l’emittente risponde anche per colpa, non solo per dolo. Non è necessario che l’informazione falsa sia stata inserita consapevolmente; è sufficiente che l’emittente non abbia esercitato la diligenza professionale dovuta nella predisposizione del prospetto.
Il secondo è la presunzione di causalità: non spetta all’investitore provare che, se il prospetto fosse stato veritiero, non avrebbe effettuato l’investimento. È l’emittente che deve vincere la presunzione, dimostrando che l’investitore avrebbe acquistato comunque i titoli anche con informazioni corrette. Una prova che nella pratica è assai difficile da fornire.
Il terzo è il quantum del danno: esso è pari alla differenza tra il prezzo pagato dall’investitore e il valore effettivo dei titoli al momento dell’acquisto, tenuto conto delle informazioni che il prospetto avrebbe dovuto veritieramente rappresentare.
I soggetti responsabili: un sistema plurisoggettivo
Non solo l’emittente. L’art. 11 del Regolamento 2017/1129 — e, in Italia, l’art. 94 TUF nella versione modificata — prevede un sistema articolato di soggetti responsabili che include, oltre all’emittente, l’offerente (se diverso dall’emittente), la persona che chiede l’ammissione alla negoziazione, i garanti delle emissioni e i soggetti che hanno rilasciato dichiarazioni nel prospetto.[§6]

Le sanzioni Consob: il sistema amministrativo sanzionatorioUn arsenale sanzionatorio rafforzato. La Consob dispone di poteri sanzionatori in materia di prospetto articolati su più livelli: sanzioni pecuniarie, misure di sospensione o divieto dell’offerta, pubblicazione di avvisi al mercato, e poteri di blacklisting. Le violazioni più frequentemente sanzionate sono l’offerta senza prospetto approvato e la pubblicazione di un prospetto contenente informazioni false.[§7]

I dati del sistema sanzionatorio Consob nel 2025. Secondo la Relazione annuale Consob 2025, presentata nel luglio 2026, le sanzioni amministrative pecuniarie complessivamente applicate nel 2025 sono state pari a circa 5,8 milioni di euro, in significativa riduzione rispetto agli 11,6 milioni del 2024. Nel 2025: 34 delibere sanzionatorie; 80 soggetti destinatari di sanzioni pecuniarie; sanzioni per violazioni MAR circa 1,2 milioni di euro; 75 mesi di sanzioni interdittive accessorie.[§9]

Il Listing Act 2024: semplificazioni e nuovi equilibri

Profili di tutela dell’investitore: luci e ombre. Le semplificazioni del Listing Act sollevano alcune preoccupazioni per la tutela dell’investitore. La riduzione del contenuto informativo del prospetto di follow-on potrebbe creare aree di opacità per chi non segue abitualmente i mercati. Se il prospetto contiene meno informazioni, è strutturalmente meno probabile che vi siano omissioni rilevanti — ma è anche più difficile per l’investitore verificare la completezza del documento. La giurisprudenza italiana ed europea dovrà presto definire quale standard di diligenza sia richiesto all’emittente nel nuovo regime semplificato.[§11]
Il supplemento al prospetto: obbligo, contenuto e diritto di revoca
Un istituto spesso trascurato. L’art. 23 del Regolamento 2017/1129 impone all’emittente di pubblicare un supplemento al prospetto quando, nel periodo tra l’approvazione e la chiusura dell’offerta, sopravvengano fatti nuovi significativi, errori materiali o imprecisioni rilevanti. La sua violazione determina responsabilità civile esattamente come la falsità del prospetto originario.[§12]

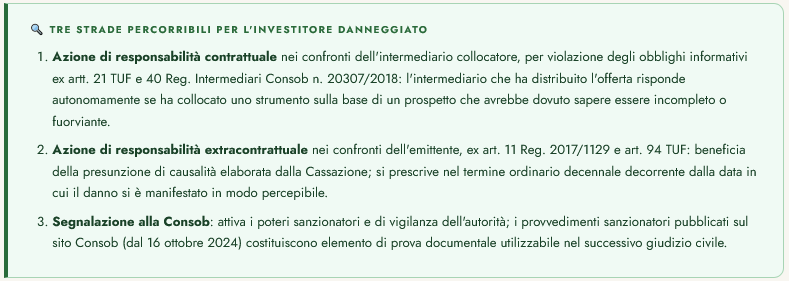
Il caso pratico: cosa fare se il prospetto è falso o incompleto
Considerazioni finali: tra semplificazione e tutela
Il sistema della responsabilità da prospetto si trova in una fase di transizione delicata. Il Listing Act del 2024 persegue obiettivi legittimi: rendere l’accesso al mercato dei capitali meno oneroso per le imprese, in particolare per le PMI, e riequilibrare il rapporto costo-beneficio della quotazione in Europa. Ma le semplificazioni normative comportano, inevitabilmente, una riduzione del presidio informativo che il prospetto offre all’investitore.
La giurisprudenza sarà chiamata nei prossimi anni a definire i confini della responsabilità civile da prospetto nel nuovo regime semplificato. È un terreno ancora aperto, nel quale la tutela dell’investitore dipenderà in larga misura dalla solidità delle prassi applicative che Consob e le corti stanno ora costruendo.
Nel frattempo, per chi abbia già investito sulla base di un prospetto rivelatosi incompleto o fuorviante, gli strumenti di tutela del sistema vigente — la presunzione di causalità elaborata dalla Cassazione, la responsabilità solidale dei soggetti indicati nel prospetto, il potere sanzionatorio della Consob — restano pienamente operativi e applicabili.
📚 Nota tecnica — Riferimenti normativi e giurisprudenziali
[§1] — Funzione e ratio del prospetto informativo
Art. 3, Reg. UE n. 2017/1129 del 14 giugno 2017: obbligo generale di pubblicare un prospetto approvato prima dell’offerta al pubblico o dell’ammissione alla negoziazione di titoli. Considerando n. 6: il prospetto contiene le informazioni necessarie per consentire agli investitori di valutare il profilo dell’emittente e i diritti connessi ai titoli.
[§2] — Il Regolamento UE 2017/1129 e il recepimento italiano
Reg. UE n. 2017/1129: direttamente applicabile dal 21 luglio 2019; ha abrogato la Dir. 2003/71/CE. D.Lgs. 30 luglio 2020, n. 95: adeguamento del TUF; modifica degli artt. 94–101 TUF. Consob, FAQ sul prospetto informativo, aggiornamento al 31 ottobre 2024: documento di orientamento applicativo disponibile su www.consob.it.
[§3] — I Regolamenti Delegati sul contenuto del prospetto
Reg. Delegato UE 2019/979 del 14 marzo 2019: norme tecniche sulle informazioni finanziarie sintetiche, pubblicazioni e classificazioni dei prospetti. Reg. Delegato UE 2019/980 del 14 marzo 2019: formato, contenuto, controllo e approvazione del prospetto.
[§4] — Fondamento normativo della responsabilità civile da prospetto
Art. 11, Reg. UE 2017/1129: responsabilità civile dei soggetti indicati nel prospetto; disciplina dei profili processuali rimessa agli ordinamenti nazionali. Art. 94, comma 8, D.Lgs. 58/1998 (TUF): dichiarazione di conformità ai fatti delle informazioni contenute nel prospetto.
[§5] — Il principio della Cassazione: colpa, presunzione, quantum
Cass. civ., Sez. I (pronuncia di riferimento in materia, identificata dalla fonte come Studio Legale Tidona, «Prospetto informativo e responsabilità civile secondo la Cassazione»): responsabilità per colpa; presunzione di causalità; danno pari alla differenza tra prezzo pagato e valore effettivo dei titoli al momento dell’acquisto. La presunzione di causalità è invertita: è l’emittente a dover provare che l’investitore avrebbe acquistato comunque.
[§6] — I soggetti responsabili: sistema plurisoggettivo
Art. 11, par. 1, Reg. UE 2017/1129: responsabilità civile di emittente, offerente, garanti, persona che chiede l’ammissione, altri soggetti indicati nel prospetto. Art. 7, par. 5, Reg. UE 2017/1129: responsabilità limitata per le informazioni nella nota di sintesi — solo se fuorviante, imprecisa o incoerente con le altre parti del prospetto.
[§7] — Il sistema sanzionatorio Consob
Artt. 191–195, D.Lgs. 58/1998 (TUF): sanzioni amministrative in materia di offerta al pubblico; poteri di sospensione e divieto dell’offerta; pubblicazione di avvisi al mercato. Art. 38, Reg. UE 2017/1129: misure e sanzioni che gli Stati membri devono mettere a disposizione delle autorità competenti. Consob, sezione «Provvedimenti sanzionatori» (www.consob.it): dal 16 ottobre 2024, provvedimenti pubblicati in chiaro per cinque anni.
[§8] — Caso Enercom AG: Delibera Consob n. 22922 e App. Roma 5365/2025
Consob, Delibera n. 22922: sanzioni per violazione dell’art. 3 Reg. UE 2017/1129 e art. 94, comma 1, TUF (offerta senza prospetto). App. Roma, sent. n. 5365 del 29 settembre 2025: inammissibilità dei ricorsi proposti da Enercom AG e Zvaigzne avverso la sanzione Consob; la pronuncia conferma la legittimità del procedimento e l’applicazione del Reg. 2017/1129. Ricorso in Cassazione depositato il 16 dicembre 2025: pendente al 14 luglio 2026.
[§9] — Dati sanzionatori Consob 2025
Consob, Relazione annuale 2025 (presentata luglio 2026, fonte: teleborsa.ansa.it, 9 luglio 2026): sanzioni complessive 2025 circa 5,8 milioni di euro (11,6 milioni nel 2024); 34 delibere sanzionatorie; 80 soggetti destinatari; sanzioni MAR circa 1,2 milioni; 75 mesi sanzioni interdittive; confisca circa 1 milione di euro.
[§10] — Istituto degli impegni: art. 196-ter TUF e Reg. Consob 23597/2025
Art. 196-ter, D.Lgs. 58/1998 (TUF), introdotto dall’art. 23, L. 5 marzo 2024, n. 21: impegni nei procedimenti sanzionatori Consob; archiviazione senza sanzione in caso di accoglimento. Reg. Consob n. 23597 del 4 giugno 2025: disciplina delle modalità di presentazione e valutazione degli impegni, termini del procedimento, garanzie del contraddittorio.
[§11] — Listing Act: Reg. UE 2024/2809
Reg. UE 2024/2809 del 23 ottobre 2024, in vigore dal 4 dicembre 2024: modifica Reg. 2017/1129, MAR e MiFIR; prospetto follow-on a tre pagine; soglia esenzione innalzata a 12 milioni; nota di sintesi a domande e risposte; documento di registrazione universale semplificato. Fonte normativa: Consob, pagina «Prospetti di offerta — Normativa europea», www.consob.it.
[§12] — Il supplemento e il diritto di revoca
Art. 23, Reg. UE 2017/1129: obbligo di supplemento per fatti nuovi significativi, errori materiali o imprecisioni rilevanti; approvazione Consob entro cinque giorni lavorativi. Art. 23, par. 2: diritto di revoca dell’accettazione entro tre giorni lavorativi dalla pubblicazione del supplemento. Art. 94-bis, D.Lgs. 58/1998 (TUF): termine ridotto a due giorni lavorativi nel recepimento italiano.