Il tasso nominale del mutuo è solo una parte del costo reale del credito. Spese di istruttoria, commissioni, premi assicurativi: tutte voci che — se collegate all’erogazione — entrano nel Tasso Effettivo Globale. Se la loro somma supera la soglia antiusura al momento della stipula, il mutuo è usurario e nessun interesse è dovuto.
Sommario
L’usura originaria nel contratto di mutuo si configura quando il Tasso Effettivo Globale (TEG) applicato — calcolato includendo interessi, commissioni, spese e premi assicurativi collegati all’erogazione del credito — supera il tasso soglia antiusura vigente al momento della stipula del contratto. Il principio del «tutto o niente» sancito dall’art. 1815, secondo comma, c.c. determina la conseguenza più radicale prevista dall’ordinamento: la nullità della clausola sugli interessi, con azzeramento integrale dell’obbligazione d’interessi per tutta la durata del mutuo. La corretta determinazione del TEG è il nodo centrale del contenzioso: le banche storicamente calcolavano il TEG escludendo i premi assicurativi, anche quando questi erano praticamente obbligatori come condizione per ottenere il finanziamento. La Cassazione, con la sentenza n. 15114/2025, ha definitivamente sancito che tutti i costi «collegati» all’erogazione del credito devono essere inclusi nel TEG, indipendentemente dalla loro qualificazione formale come facoltativi o obbligatori, superando le istruzioni della Banca d’Italia che ne prevedevano l’esclusione. Il presente articolo ricostruisce la disciplina dell’usura originaria nel mutuo secondo il diritto vivente più aggiornato, con particolare attenzione alle voci da includere nel TEG, alla metodologia di calcolo differenziata per mutui a tasso fisso e variabile, e ai rimedi concreti a disposizione del mutuatario.
§ 1
Inquadramento sistematico e terminologico
TAN, TAEG e TEG: tre sigle, tre misure diverse del costo del credito
Il costo di un mutuo viene misurato attraverso tre indici distinti, spesso confusi nella comunicazione bancaria e nelle stesse sentenze dei tribunali. La loro distinzione è preliminare a qualsiasi valutazione sull’usura.
Il TAN (Tasso Annuo Nominale) è il tasso d’interesse puro, espresso su base annua, che determina la quota di interessi di ciascuna rata. Rappresenta il costo più visibile del credito — quello che la banca enfatizza nella pubblicità — ma il meno rappresentativo del costo effettivo, poiché non include commissioni, spese, polizze né alcun altro onere accessorio. Due mutui con lo stesso TAN ma con spese di istruttoria molto diverse hanno costi reali profondamente diversi.
Il TAEG (Tasso Annuo Effettivo Globale) è un indicatore standardizzato a livello europeo, introdotto dalla Direttiva 2008/48/CE per il credito al consumo e dalla Direttiva 2014/17/UE per i mutui immobiliari residenziali. Include il TAN e tutti i costi obbligatori connessi al credito (spese di istruttoria, perizia, assicurazione obbligatoria). È il tasso che le banche sono obbligate a comunicare nella pubblicità e nel contratto ai sensi degli artt. 120-octies ss. T.U.B. Il TAEG è lo strumento del consumatore per confrontare offerte diverse, ma non è — come vedremo — necessariamente identico al TEG rilevante ai fini antiusura.
Il TEG (Tasso Effettivo Globale) è l’indice utilizzato dalla L. n. 108/1996 e dall’art. 644 c.p. per la verifica dell’usura. Non coincide necessariamente con il TAEG: include alcune voci che il TAEG esclude e può essere calcolato con metodi diversi a seconda della categoria di operazione e del periodo storico. Come definitivamente chiarito dalla giurisprudenza più recente — culminata nella sentenza Cass. n. 15114/2025 — il criterio determinante per l’inclusione di una voce nel TEG non è la sua qualificazione formale (obbligatoria/facoltativa, compresa nel TAEG/esclusa dal TAEG), ma il suo collegamento con l’erogazione del credito: tutte le somme che il mutuatario deve corrispondere in connessione con il contratto di mutuo entrano nel TEG, a prescindere dalla loro denominazione.
Usura originaria e usura sopravvenuta: la distinzione decisiva
Usura originaria: si configura quando il TEG pattuito nel contratto supera il tasso soglia vigente al momento della stipula. È l’unica forma di usura riconosciuta dall’ordinamento italiano come causa di nullità della clausola d’interessi ex art. 1815, co. 2, c.c. e come reato ex art. 644 c.p. L’art. 644, quarto comma, c.p. precisa che la verifica dell’usura va effettuata con riguardo al momento in cui gli interessi «sono promessi o comunque convenuti».
Usura sopravvenuta: si configurerebbe quando un tasso inizialmente lecito diventa usurario nel corso del rapporto per effetto del ribasso dei tassi di mercato (e conseguente abbassamento della soglia antiusura). Il D.L. n. 394/2000 — interpretato autenticamente come riferito al solo momento della stipula — e la Corte Costituzionale con sentenza n. 29/2002 hanno escluso la rilevanza giuridica dell’usura sopravvenuta come causa di nullità ex art. 1815 c.c. Il debitore che si trovi in questa situazione non è privo di tutele, ma la strada non è la nullità degli interessi: è il ricorso alla buona fede nell’esecuzione del contratto (art. 1375 c.c.) e alla richiesta di riduzione in via equitativa.
Usura nei mutui a tasso variabile: per i mutui a tasso variabile, ogni variazione del tasso implica una nuova pattuizione degli interessi per il periodo di riferimento. La Cassazione (2024–2025) ha chiarito che, per tali mutui, la verifica del superamento della soglia deve essere effettuata per ciascun trimestre di vita del rapporto, confrontando il TEG del trimestre con il tasso soglia vigente in quello stesso trimestre.
Il principio del «tutto o niente» e le sue conseguenze economiche
Art. 1815, secondo comma, c.c.: «Se sono convenuti interessi usurari, la clausola è nulla e non sono dovuti interessi.» Questa norma — nella sua formulazione post-riforma del 1996 — non prevede la riduzione degli interessi al tasso soglia né la riduzione al tasso legale: prevede l’azzeramento totale di qualsiasi obbligazione di corrispondere interessi. Il mutuo usurario diventa, per effetto della nullità, un mutuo a titolo gratuito: il mutuatario è tenuto a restituire soltanto il capitale ricevuto, senza alcuna remunerazione per la banca.
Le conseguenze economiche sono notevoli. Su un mutuo di 200.000 euro a vent’anni con tasso del 5%, il totale degli interessi ammonta a circa 118.000 euro: sono questi 118.000 euro che il mutuatario non è tenuto a corrispondere se il mutuo è usurario. E poiché le rate già pagate includevano una quota di interessi, queste somme devono essere restituite dal mutuatario (o, più frequentemente, imputate a rimborso del capitale residuo, riducendo proporzionalmente le rate future).
§ 2
Il quadro normativo di riferimento
L’art. 644 c.p. e la L. n. 108/1996
L’art. 644, primo comma, c.p. punisce chiunque si faccia dare o promettere interessi o altri vantaggi usurari in corrispettivo di una prestazione di denaro. Il quarto comma è la norma-chiave per la determinazione del TEG: «per la determinazione del tasso di interesse usurario si tiene conto delle commissioni, remunerazioni a qualsiasi titolo e delle spese, escluse quelle per imposte e tasse, collegate alla erogazione del credito». Tre elementi emergono con chiarezza da questa disposizione: la formula inclusiva («commissioni, remunerazioni a qualsiasi titolo e spese») abbraccia qualsiasi forma di remunerazione percepita dalla banca; il criterio delimitativo è il collegamento con l’erogazione del credito («collegate alla erogazione»); l’unica eccezione esplicita riguarda le imposte e le tasse, che non rientrano nel TEG.
Il meccanismo della soglia antiusura è disciplinato dal terzo comma dell’art. 644 c.p.: sono usurari gli interessi che superano il limite stabilito dalla legge nel momento in cui essi sono promessi o convenuti. Il limite è determinato attraverso la rilevazione trimestrale del Tasso Effettivo Globale Medio (TEGM) praticato dalle banche per ciascuna categoria di operazioni, effettuata dalla Banca d’Italia e pubblicata trimestralmente dal Ministero dell’Economia e delle Finanze.
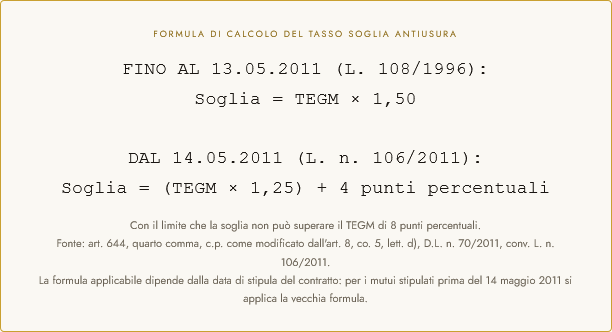
La formula della soglia antiusura: vecchia e nuova
Le istruzioni della Banca d’Italia e il loro valore non vincolante
Le istruzioni della Banca d’Italia per il calcolo del TEG specificano, per ciascuna categoria di operazioni, quali voci debbano essere incluse nel numeratore della formula di calcolo. Per le categorie dei mutui immobiliari e dei crediti personali, le istruzioni hanno storicamente escluso alcune voci — in particolare i premi assicurativi facoltativi — dalla rilevazione statistica del TEGM. Questa esclusione creava un problema metodologico strutturale: il TEG dei singoli contratti veniva calcolato dalle banche seguendo le istruzioni (escludendo i premi), mentre la soglia era determinata su un TEGM calcolato con le stesse esclusioni; si sosteneva quindi che il confronto fosse metodologicamente coerente.
La giurisprudenza — con un percorso culminato nella sentenza n. 15114/2025 — ha demolito questa argomentazione su due fronti. In primo luogo, le istruzioni della Banca d’Italia hanno rango di norma secondaria (circolare amministrativa) e non possono prevalere sul chiaro dettato dell’art. 644, quarto comma, c.p., che ha rango di legge ordinaria: quando le istruzioni escludono dal TEG voci che l’art. 644 prescrive di includere, prevale la legge. In secondo luogo, anche l’argomento della coerenza metodologica è stato respinto: un sistema in cui tanto il numeratore quanto il denominatore del confronto sono calcolati in modo incompleto produce comunque un confronto distorto, che non tutela adeguatamente il consumatore.
§ 3
Il diritto vivente: la giurisprudenza che conta
Il percorso verso l’inclusione delle polizze: dal 2017 al 2025
La questione dell’inclusione dei premi assicurativi nel TEG ai fini della verifica dell’usura nei mutui ha attraversato un lungo e progressivo affinamento giurisprudenziale, culminato nella pronuncia definitiva del 2025.
Cass., 30 gennaio 2017, n. 8806
«Ai fini della valutazione dell’eventuale natura usuraria di un contratto di mutuo, devono essere conteggiate anche le spese di assicurazione sostenute dal debitore per ottenere il credito, in conformità con quanto previsto dall’art. 644, comma 4, c.p. Il criterio determinante non è la qualificazione della polizza come obbligatoria o facoltativa, ma l’effettiva incidenza economica dei costi assicurativi sulle obbligazioni assunte dalla parte finanziata, da valutarsi in concreto.»
La sentenza n. 8806/2017 ha aperto il solco: il criterio non è la formalità ma la sostanza economica. Questa pronuncia è stata seguita da una serie di ordinanze conformi — Cass. n. 9298/2018, n. 22458/2018, n. 37058/2021, n. 3025/2022 — che hanno consolidato il principio dell’inclusione dell’assicurazione nel TEG quando i premi siano stati sostenuti «per ottenere il credito».
Cass., Sez. I, 29 maggio 2025, n. 15114 (Pres. Di Marzio, Rel. Caprioli)
«Ai fini della determinazione del tasso usurario, occorre considerare l’incidenza di tutti i costi, nessuno escluso, ivi compresi quelli relativi all’assicurazione, collegati all’erogazione del credito, ad eccezione delle sole imposte e tasse. Il TAEG è l’indice che esprime tale incidenza. La natura facoltativa o obbligatoria della polizza assicurativa è irrilevante ai fini dell’inclusione nel TEG: ciò che conta è il collegamento oggettivo con il finanziamento. Le istruzioni della Banca d’Italia che ne prevedono l’esclusione hanno rango di norma secondaria e non possono derogare al chiaro dettato dell’art. 644, co. 4, c.p.»
Cass. n. 15114/2025 rappresenta il punto di arrivo dell’evoluzione giurisprudenziale: la Corte ha definitivamente superato il criterio della formalità (obbligatoria/facoltativa) a favore del criterio del collegamento oggettivo. L’assicurazione collegata contestualmente al mutuo — indipendentemente dalla sua denominazione contrattuale — deve essere inclusa nel TEG. La pronuncia ha altresì chiarito che il TAEG comunicato dalla banca costituisce un buon punto di partenza per il calcolo del TEG ai fini antiusura, sebbene non coincida necessariamente con esso in tutti i casi.
I criteri di «collegamento» dell’assicurazione: App. Bari e Trib. Paola 2025
La giurisprudenza di merito del 2025 ha operazionalizzato il principio della Cassazione, individuando gli indici rivelatori del collegamento tra polizza assicurativa e finanziamento:
- Contestualità: la polizza è stipulata lo stesso giorno del contratto di finanziamento. Questo è l’indice più forte e da solo generalmente sufficiente, come confermato dal Tribunale di Paola (8 ottobre 2025) per un contratto del 2024.
- Beneficiario bancario: la banca erogatrice è indicata come beneficiaria della polizza (in caso di morte, invalidità o perdita del lavoro del mutuatario, il risarcimento viene corrisposto direttamente alla banca a copertura del debito residuo). Questa struttura rivela che la polizza non protegge il mutuatario ma la banca stessa.
- Proposta dalla banca: la polizza è proposta e/o distribuita dalla banca o da una sua società controllata/collegata. L’elemento del conflitto di interessi nella distribuzione assicurativa rafforza il collegamento.
- Condizionalità implicita: la banca ha richiesto la polizza come condizione de facto per concedere il mutuo, anche senza esplicitarlo nel contratto. Questa circostanza deve essere dimostrata con elementi indiziari (comunicazioni precontrattuali, prassi documentata, dichiarazioni del funzionario bancario).
La Corte di Appello di Bari (19 novembre 2025) ha ulteriormente chiarito che la banca non può liberarsi dall’inclusione della polizza nel TEG semplicemente sostenendo che le proprie istruzioni interne o le circolari della Banca d’Italia ne prevedevano l’esclusione: le norme secondarie non prevalgono sulla legge primaria.
Interessi moratori e usura: SS.UU. n. 19597/2020
Cass. SS.UU., 18 settembre 2020, n. 19597
«Gli interessi moratori devono essere verificati autonomamente rispetto agli interessi corrispettivi ai fini del controllo antiusura. Il superamento della soglia da parte dei soli interessi moratori comporta la nullità della clausola moratoria con sostituzione del tasso legale di mora ex D.Lgs. n. 231/2002, ma non travolge la clausola sugli interessi corrispettivi. La verifica degli interessi moratori deve essere effettuata utilizzando il medesimo TEGM di riferimento degli interessi corrispettivi, applicando la stessa formula della soglia.»
Le SS.UU. del 2020 hanno introdotto un regime duale per la verifica antiusura nei mutui. Il CTU incaricato dalla verifica deve pertanto effettuare due calcoli separati: uno per gli interessi corrispettivi (inclusivi di tutte le voci connesse all’erogazione) e uno per gli interessi moratori. Le conseguenze delle due forme di usura sono diverse: usura nei corrispettivi → nullità di tutti gli interessi (art. 1815 c.c.); usura nei moratori → nullità della sola clausola moratoria, con sostituzione del tasso di mora legale (art. 1284 c.c. o D.Lgs. n. 231/2002).
Mutui a tasso fisso e mutui a tasso variabile: la metodologia differenziata
La Cassazione (2024–2025) ha definitivamente chiarito la distinzione metodologica tra le due categorie di mutui:
Per i mutui a tasso fisso: la verifica del TEG ai fini della soglia antiusura è effettuata una sola volta, al momento della stipula, confrontando il TEG del contratto con il TEGM del trimestre di stipulazione. Se il TEG è nei limiti alla stipula, non può configurarsi usura originaria per effetto della successiva riduzione dei tassi di mercato (usura sopravvenuta, non riconosciuta dall’ordinamento).
Per i mutui a tasso variabile: ogni variazione del tasso costituisce una nuova «pattuizione» degli interessi per il periodo di riferimento. La verifica dell’usura va pertanto effettuata per ciascun trimestre della vita del mutuo, confrontando il TEG del singolo trimestre (calcolato con il tasso vigente in quel trimestre più le voci accessorie) con il tasso soglia del medesimo trimestre. La verifica è complessa e richiede una perizia analitica che copra l’intero arco del rapporto.
§ 4
La fattispecie concreta: un esempio di calcolo
Come le polizze assicurative trasformano un mutuo lecito in usurario
Il meccanismo attraverso cui una polizza assicurativa collegata può determinare il superamento della soglia antiusura è illustrato meglio con un esempio numerico. Si consideri un mutuo ipotecario a tasso fisso stipulato nel primo trimestre 2008:
Caso pratico — Mutuo ipotecario T1 2008 — verifica usura con e senza polizza
Caratteristiche del mutuo: importo 200.000 euro, durata 20 anni (240 rate), tasso fisso 5,50% annuo, spese di istruttoria 2.500 euro, spese di perizia 800 euro, premio polizza CPI (vita e invalidità) pagato upfront 4.200 euro.
Tasso soglia T1 2008 per la categoria «Mutui a tasso fisso» (formula vecchia: TEGM × 1,50): TEGM 5,62% → Soglia 8,43%.
TEG senza polizza (metodo Banca d’Italia pre-2025): TAN 5,50% + effetto spese istruttoria e perizia su 20 anni (3.300 / 200.000 × 100 / 20) = 5,50% + 0,0825% ≈ 5,58% annuo. Sotto soglia (8,43%): il mutuo non sarebbe usurario.
TEG con polizza (metodo Cass. 15114/2025 — polizza collegata inclusa): TAN 5,50% + effetto spese + effetto polizza (4.200 / 200.000 × 100 / 20) = 5,50% + 0,0825% + 0,105% ≈ 5,69% annuo. Ancora sotto soglia nell’esempio — ma il gap si riduce. Si noti come in periodi di soglie più basse (2012–2020) lo stesso calcolo avrebbe prodotto esiti diversi.
Variante 2014 (tassi a zero, soglia ai minimi): TEGM 3,60% → Soglia (formula nuova): 3,60% × 1,25 + 4 = 8,50%. Un mutuo a tasso fisso stipulato nel 2008 non è soggetto a verifica per il 2014 (usura originaria verificata alla stipula). Ma per un mutuo a tasso variabile 2014 con TAN 4% + spese + polizza, il TEG potrebbe tranquillamente raggiungere o superare la soglia della specifica categoria di riferimento.
Come verificare praticamente la propria situazione
Il mutuatario che voglia valutare se il proprio mutuo presenti profili di usura originaria deve percorrere i seguenti passi preliminari, che possono essere eseguiti in parte autonomamente prima di rivolgersi a un professionista specializzato.
Primo passo — Raccogliere i documenti. Contratto di mutuo con tutte le condizioni, piano di ammortamento allegato, contratti assicurativi contestualmente stipulati (polizze vita, CPI, incendio e scoppio, perdita impiego), fatture delle spese di perizia e istruttoria, eventuali comunicazioni precontrattuali. Il contratto di mutuo è il documento-chiave: va letto con attenzione nella sezione relativa alle spese.
Secondo passo — Individuare il tasso soglia applicabile. I decreti MEF di pubblicazione dei TEGM sono disponibili gratuitamente sul sito del Ministero dell’Economia e delle Finanze. Occorre identificare il trimestre di stipula del contratto e la categoria di operazione corretta (mutui a tasso fisso, mutui a tasso variabile, credito al consumo, ecc.). La scelta della categoria sbagliata è uno dei vizi più frequenti nelle perizie di parte.
Terzo passo — Calcolare il TEG preliminare. Una stima approssimativa del TEG può essere effettuata sommando il TAN al tasso implicito delle spese e dei premi assicurativi (importo delle spese / capitale × 100 / anni di durata). Se il TEG stimato è significativamente inferiore alla soglia, il rischio è basso; se si avvicina o supera la soglia, è opportuno procedere con una perizia tecnica analitica.
§ 5
Il percorso motivazionale dei giudici
Perché l’inclusione delle polizze nel TEG è inevitabile
Il percorso argomentativo della Cassazione — dalla sentenza n. 8806/2017 fino alla n. 15114/2025 — è fondato su una lettura letterale e teleologica dell’art. 644, quarto comma, c.p. La norma parla di «commissioni, remunerazioni a qualsiasi titolo e delle spese collegate alla erogazione del credito»: la formula «a qualsiasi titolo» è deliberatamente onnicomprensiva e non lascia spazio a distinzioni tra componenti formalmente obbligatorie e componenti formalmente facoltative. Il legislatore del 1996 ha scelto una formula aperta proprio per evitare che le banche potessero aggirare la normativa antiusura qualificando come «facoltativi» oneri che il mutuatario avrebbe in ogni caso dovuto sostenere per ottenere il credito.
Il secondo argomento — la prevalenza della legge sulle istruzioni della Banca d’Italia — è di natura gerarchica. L’art. 644 c.p. è una norma di rango primario; le istruzioni della Banca d’Italia hanno rango di norma secondaria (circolare amministrativa). Quando una norma secondaria restringe il campo di applicazione di una norma primaria, deve cedere. La banca che si difenda sostenendo di aver seguito le istruzioni della Banca d’Italia non può opporre questo argomento al giudice: l’istruzione era illegittima nella parte in cui escludeva dal TEG voci che l’art. 644 prescrive di includere.
L’onere della prova sull’autonomia della polizza
Un profilo di grande rilevanza pratica attiene all’onere della prova: chi deve dimostrare che una polizza assicurativa è (o non è) collegata al finanziamento? La Cassazione n. 15114/2025 ha chiarito che la contestualità tra stipula del mutuo e stipula della polizza — che risulta dagli atti stessi del contratto — è sufficiente a creare una presunzione di collegamento. Spetta alla banca, che vuole escludere la polizza dal TEG, dimostrare che il mutuatario avrebbe potuto ottenere il finanziamento anche senza la polizza e che quest’ultima è stata liberamente scelta in modo genuinamente autonomo. In assenza di tale prova, la polizza contestuale si considera collegata e va inclusa nel TEG.
§ 6
Consigli operativi: cosa fare nella pratica
Passo 1 — Raccogliere la documentazione completa
- Contratto di mutuo originale con tutte le condizioni contrattuali e il piano di ammortamento allegato
- Contratti assicurativi stipulati contestualmente al mutuo (polizze vita, CPI, incendio e scoppio): verificare la data di stipula e se la banca è indicata come vincolataria o beneficiaria
- Ricevute o estratti conto relativi al pagamento dei premi assicurativi (upfront o periodici)
- Documentazione precontrattuale (prospetto SECCI/PIES, fogli informativi, preventivi) che evidenzi le condizioni proposte dalla banca
- Decreti MEF di pubblicazione dei TEGM per il trimestre di stipula del contratto (disponibili gratuitamente sul sito MEF)
Passo 2 — Far eseguire la perizia tecnica antiusura
- Incaricare un consulente esperto di matematica finanziaria bancaria di effettuare la verifica del TEG per i mutui a tasso fisso al momento della stipula; per i mutui a tasso variabile, per ciascun trimestre della vita del rapporto.
- La perizia deve: (a) identificare tutte le voci da includere nel TEG (interessi + commissioni + spese + premi assicurativi collegati); (b) calcolare il TEG complessivo; (c) confrontarlo con il tasso soglia della categoria corretta per il trimestre rilevante; (d) effettuare separatamente la verifica sugli interessi moratori (SS.UU. n. 19597/2020).
- Richiedere al perito di motivare espressamente l’inclusione o l’esclusione di ciascuna voce assicurativa, documentando il collegamento col finanziamento (contestualità, beneficiario, proposta dalla banca).
Passo 3 — Quantificare il credito restitutorio e scegliere la strategia
- Se la verifica evidenzia usura originaria nei corrispettivi: la clausola d’interessi è nulla ex art. 1815, co. 2, c.c. Il mutuatario non deve interessi di alcun tipo. Le rate già pagate includono una quota di interessi che deve essere restituita (o imputata al capitale residuo). Il debito residuo è pari al solo capitale non ancora rimborsato.
- Se la verifica evidenzia usura nei soli moratori: la clausola moratoria è nulla; si applica il tasso legale di mora. Il correttivo economico è meno ampio ma comunque significativo se il mutuo ha avuto fasi di inadempimento prolungate.
- ABF: per controversie fino a 200.000 euro, è la sede più rapida. Competente sulla verifica antiusura nei mutui.
- Giudizio ordinario: per importi superiori o per fattispecie complesse. Il CTU contabile è necessario per i mutui a tasso variabile (verifica trimestrale su archi pluriennali).
- Opposizione a decreto ingiuntivo: se la banca ha già agito per il recupero del credito su un mutuo potenzialmente usurario, l’eccezione di usura — con conseguente nullità della clausola d’interessi e riduzione del capitale effettivamente dovuto — è l’arma più efficace in sede di opposizione.
Passo 4 — Attenzione alla prescrizione
- Il diritto alla restituzione degli interessi usurari si prescrive in dieci anni. Per i mutui ancora in essere, la prescrizione non decorre (il debito degli interessi è contestato nella sua sussistenza).
- Per i mutui già estinti, il termine decorre dalla data di ultima rata pagata (o dalla data di estinzione anticipata). Se l’estinzione è avvenuta più di dieci anni fa, il diritto potrebbe essere prescritto.
- Azione urgente: inviare raccomandata A/R o PEC alla banca contestando l’usura originaria e chiedendo il ricalcolo del piano di ammortamento in assenza di interessi. L’atto interrompe la prescrizione e fa decorrere un nuovo termine decennale.
§ 7
Considerazioni conclusive
La sentenza Cass. n. 15114/2025 ha segnato un punto di non ritorno nella disciplina dell’usura originaria nei mutui: la questione dell’inclusione delle polizze assicurative nel TEG — dibattuta per quasi un decennio — è ora definitivamente risolta nel senso dell’inclusione per tutte le polizze oggettivamente collegate al finanziamento, indipendentemente dalla loro qualificazione formale. Questo cambiamento apre uno spazio di contenzioso significativo su tutti i mutui stipulati in periodi di soglie antiusura relativamente basse, nei quali l’aggiunta dei premi assicurativi al TEG nominale può determinare il superamento della soglia.
Il periodo storicamente più a rischio rimane quello 2011–2022, quando la combinazione di soglie ridotte (formula nuova) e tassi di mercato molto bassi ha compresso la soglia antiusura ai minimi storici, rendendo il superamento più probabile anche con tassi nominali contenuti. Chiunque abbia stipulato o stia ancora onorando un mutuo in quel periodo — e abbia contestualmente sottoscritto una polizza assicurativa proposta dalla banca — ha buone ragioni per far valutare la propria posizione da un professionista specializzato.
La complessità della verifica antiusura nei mutui — diversa per tasso fisso e variabile, articolata su trimestri storici, con calcoli che richiedono dati spesso non immediatamente disponibili — non deve scoraggiare il mutuatario. La documentazione necessaria è in larga parte già in possesso del cliente o ottenibile dalla banca su semplice richiesta; la perizia tecnica, una volta impostata correttamente, produce un risultato chiaro e difendibile in sede processuale; e il rimedio — l’azzeramento di tutti gli interessi del mutuo — è uno dei più incisivi che il diritto bancario conosca. Vale la pena verificare.